経営者保証の解除は、会社売却の最後に銀行へ挨拶すれば終わる事務ではありません。株式や事業を誰に引き継ぐかを検討し始めた段階から、借入先ごとの保証契約、担保、信用保証協会との関係、買い手の資金計画を並行して確認する経営課題です。譲渡契約へ署名しても、金融機関等との保証契約が当然に消えるわけではないため、売却価格とは別の管理表と判断日を設ける必要があります。
鎌倉・湘南の中小企業では、店舗や事務所の賃貸借、代表者所有の建物、設備資金、季節運転資金、信用保証協会付き融資などが一つの事業に重なっていることがあります。経営者が「保証」と呼んでいるものも、銀行借入の連帯保証、個人不動産の担保提供、賃貸借の保証、リース契約の保証では、契約相手も解除方法も同じではありません。最初に区別しなければ、主な借入だけ外れたのに別の保証が残るという見落としが起こります。
本稿は、2026年8月25日時点の中小企業庁の経営者保証に関する公式案内、全国銀行協会が掲載するガイドラインと事業承継時の特則、中小M&Aガイドライン、金融庁が2026年5月1日に開設した相談ネットワークを基礎に、経営者保証の解除を検討する順序を整理します。公表資料が示す原則と、個別案件で専門家と設計する実務を分けて説明します。
経営者保証に関するガイドラインは、中小企業、経営者、金融機関に共通する自主的なルールと位置付けられています。法的拘束力を持つ法律そのものではなく、保証を変更または解除する最終判断は、債務者と保証人の状況を審査する金融機関に委ねられます。したがって、この記事にある条件を満たせば必ず経営者保証の解除が実現する、という意味ではありません。
個別の借入契約、保証契約、担保、M&A契約、税務、登記には案件固有の事情があります。実行前には、取引金融機関、信用保証協会、弁護士、税理士、公認会計士、司法書士、M&A支援機関等へ確認してください。まだ売却を決めていない場合でも、保証を一覧化することは、親族承継、従業員承継、第三者承継、廃業を比較する基礎になります。
先に押さえる要点
- 経営権の移転と経営者保証の解除は、別の契約・手続として管理します。
- 買い手の約束だけで、保証先である金融機関等の判断を代替することはできません。
- 金融債務の保証だけでなく、担保、保証協会、リース、賃貸借、仕入保証も契約単位で確認します。
- 株式譲渡、事業譲渡、合併・会社分割では、債務と保証の動きが異なります。
- 事業承継時の特則は、前経営者と後継者への二重徴求を原則として避ける考え方を示しています。
- 2026年の金融庁ネットワークは相談経路であり、解除のあっせん、調停、確約を行う制度ではありません。
- クロージング当日は、口頭の了解ではなく、解除・変更・返済の完了を示す資料を確認します。
経営者保証の解除で先に知る五つの結論
結論1:会社を売っても保証人の地位は自動で消えない
株式譲渡では、株主が変わっても会社という法人は存続します。会社が借入の主債務者で、旧経営者が保証人である場合、株式譲渡契約と保証契約は別の法律関係です。代表取締役を辞任したことや、株主名簿を書き換えたことだけで、保証人の地位が当然に失われるとは限りません。
事業譲渡でも、譲るのは契約で選んだ資産、負債、契約等です。借入を譲渡会社へ残して返済するのか、債権者の同意を得て承継するのか、譲渡代金で完済するのかを設計しなければ、保証だけを切り離して考えることはできません。保証解除は、M&A手法と返済計画の両方に接続します。
結論2:買い手の誓約と債権者の解除判断を分ける
買い手が旧経営者の保証を外す方針を表明することは重要です。しかし、譲渡企業と買い手の合意が、契約当事者でない金融機関等を当然に拘束するわけではありません。買い手には、金融機関へ必要資料を出す、借換えを実行する、解除手続へ協力するといった義務を設計できても、第三者の審査結果まで確定的に約束できない場合があります。
そのため、契約では「誰が何をするか」と「どの状態になればクロージングできるか」を区別します。努力義務だけで進めるのか、解除を実行条件にするのか、解除が整わなければ延期・返済・中止のどれを選ぶのかは、案件の資金と交渉力に応じて弁護士と検討します。
結論3:経営者保証の解除は契約番号ごとに確認する
同じ金融機関に複数の借入があっても、保証の内容が同じとは限りません。証書貸付、当座貸越、手形貸付、信用保証協会付き融資、カードローン等について、契約番号、残高、極度額、保証人、担保、満期、更新日を一行ずつ記載します。返済済みでも、根保証や担保設定が別途残っていないかを確認します。
銀行借入の経営者保証を外した後も、物件オーナーとの賃貸借保証、設備リース、仕入先との保証、法人カード等が残る可能性があります。経営者保証ガイドラインの対象と、その他の契約上の保証を混同せず、同じ台帳に「制度・相手方・解除方法」の列を置くと整理しやすくなります。
結論4:協議開始は遅過ぎても早過ぎても問題になる
金融機関の審査には、買い手情報、譲渡後事業計画、返済計画、株主構成、資金調達等が必要になることがあります。買い手が決まっていない極めて初期では具体的判断ができない一方、最終契約後まで何も伝えなければ、解除審査がクロージングに間に合わない可能性があります。
さらに、M&A検討情報は従業員や取引先へ影響する機密情報です。融資契約上の通知事項、秘密保持、買い手の実在性、審査期間を踏まえ、誰がどの段階でどこまで説明するかを決めます。「必ず最初に銀行へ話す」「成約まで一切話さない」という一律の順序ではなく、契約と案件状況に合わせます。一般的な事前準備は、既存コラム「金融機関に相談する前にM&Aで準備しておきたいこと」も参照できます。
結論5:解除を確認するまで完了扱いにしない
担当者との面談で「問題なさそうです」と聞いただけでは、保証解除が完了したとは限りません。内部審査、信用保証協会との調整、契約変更、借換え実行、返済、担保抹消等が別の日程で進むことがあります。必要な書面や電磁的記録、契約原本の扱い、残高証明、抹消書類を事前に確認します。
クロージング当日だけでなく、30日後と90日後にも保証台帳を再確認します。旧経営者宛てに金融機関や保証先から通知が届いていないか、旧端末へ認証が残っていないか、担保抹消登記が完了したかを見ます。保証解除を「金融機関へ依頼済み」ではなく「必要な結果と証跡を確認済み」で閉じることが重要です。
経営者保証の解除に必要な保証・担保マップ
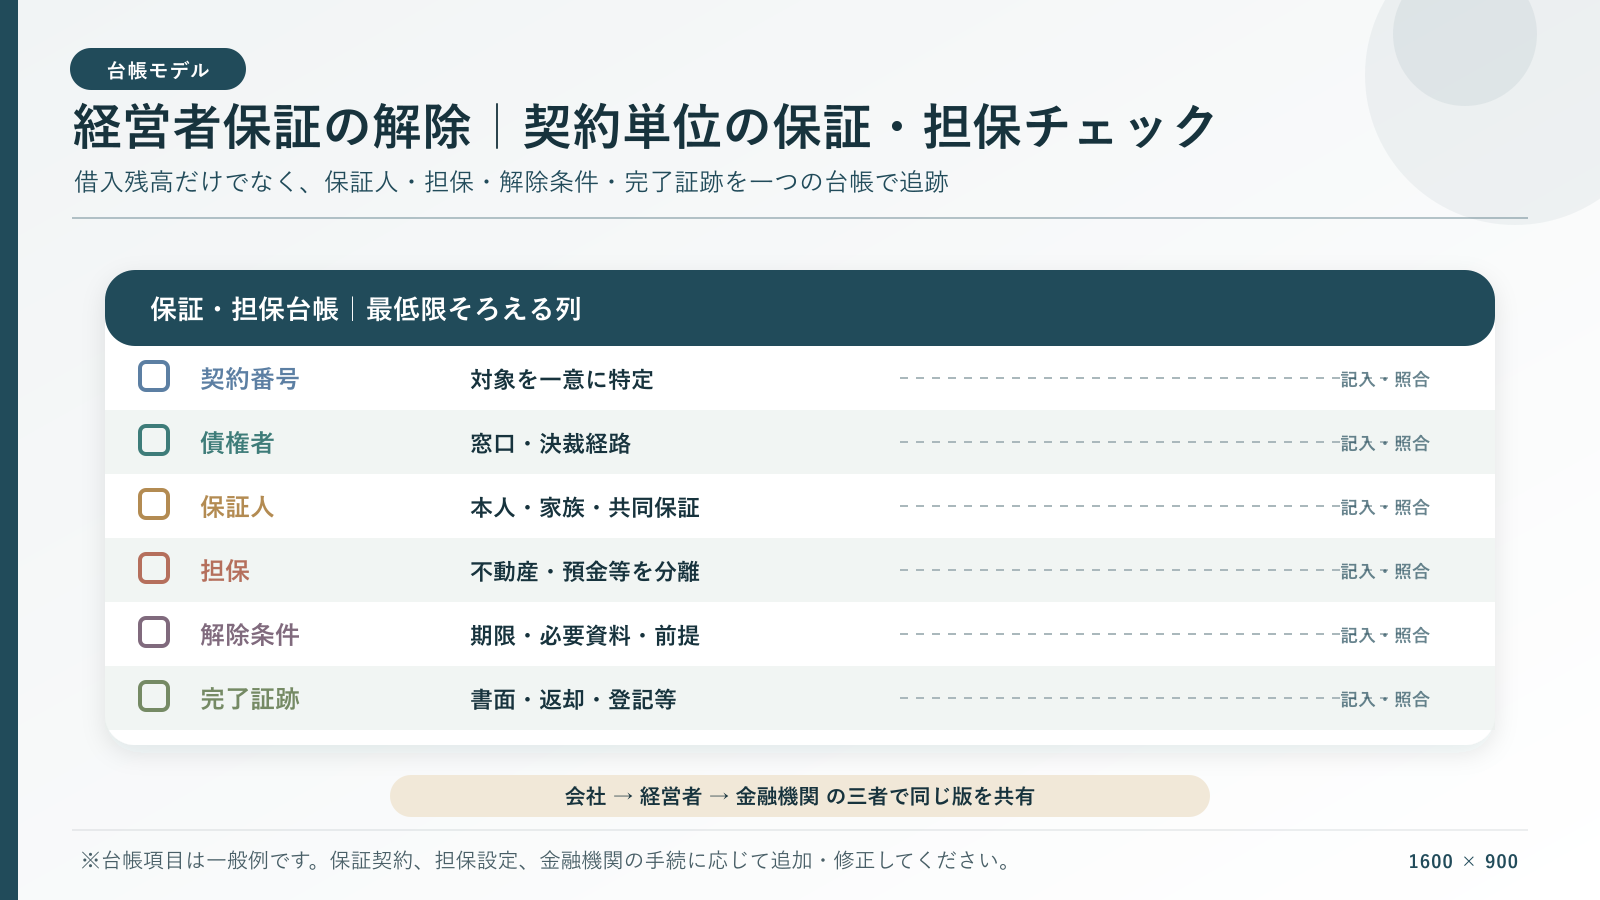
三者関係を図にしてから契約書を読む
最初に、主債務者、債権者、保証人を書き出します。会社が銀行から借り、代表者が保証している場合、主債務者は会社、債権者は銀行、保証人は代表者です。信用保証協会付き融資では、銀行、信用保証協会、会社、経営者の関係も確認します。個人不動産へ担保が付いていれば、所有者と担保権者を別に記します。
この図へ、買い手、買い手の金融機関、譲渡後の新代表者を追加します。M&A後に誰が債務を負い、誰が保証し、どの資産が担保になる想定かを矢印で示すと、譲渡企業と買い手の認識差を早く発見できます。矢印が「買い手が何とかする」の一言で止まっている箇所は、資金や同意が未確定です。
保証台帳に入れる最低項目
| 区分 | 記載する内容 | 確認資料の例 |
|---|---|---|
| 主債務 | 債権者、契約番号、種類、残高、極度額、金利、満期 | 金銭消費貸借契約、返済予定表、残高証明 |
| 保証 | 保証人、対象債務、保証範囲、更新、変更履歴 | 保証契約書、変更契約書、差入書 |
| 担保 | 担保提供者、対象資産、順位、被担保債権 | 登記事項証明書、担保設定契約 |
| 保証協会 | 制度名、保証番号、保証条件、窓口 | 信用保証書、金融機関資料 |
| 変更条件 | 代表者・株主変更時の通知、承諾、期限の利益 | 融資約定、特約、取引約定書 |
| 解除工程 | 申請者、必要資料、審査期間、完了証跡 | 金融機関の案内、協議メモ |
台帳の目的は、契約書を要約して廃棄することではありません。原本の所在、署名者、押印、電子契約サービス、追加契約をたどれる索引にします。不明な欄は空白にせず「未確認」と記載し、確認先と期限を決めます。
代表者保証と個人資産の担保を分ける
代表者個人が保証人であることと、代表者個人の土地・建物が担保に入っていることは別の論点です。保証契約が解除されても、抵当権や根抵当権の抹消には別の合意・登記が必要になる場合があります。反対に担保を差し替えても、保証契約が残ることがあります。
代表者所有の建物を会社へ賃貸している場合、M&A後も賃貸を続けるのか、買い手へ不動産を売るのか、会社が移転するのかによって、担保と事業継続の設計が変わります。価格評価だけでなく、営業に必要な場所を継続利用できるか、担保抹消の原資は何かを同じ工程で確認します。
会社と経営者の間の取引を洗い出す
役員貸付金、役員借入金、仮払金、個人名義の車両・端末・保険、会社経費と家計の混在は、経営者保証の審査やM&Aのデューデリジェンスで説明が必要になり得ます。形式だけを直前に変更するのではなく、発生理由、残高、返済計画、事業利用の実態を確認します。
全国銀行協会が掲載する事業承継時に焦点を当てた経営者保証ガイドラインの特則は、主たる債務者および保証人側の対応として、法人と経営者の関係の明確な区分・分離、財務基盤の強化、財務状況の正確な把握と情報開示等を挙げています。台帳作成は、その実態を説明する入口にもなります。
見えにくい保証を質問で拾う
決算書の借入金一覧だけでは、保証の全体像を把握できません。「社長が署名した契約はどれか」「個人印を使った取引はあるか」「親族の不動産を使っているか」「設備購入時に個人保証を求められたか」「会社のカードや携帯契約は誰名義か」「過去の借換え前契約はどうなったか」と質問します。
契約書が見つからない場合、直ちに保証がないと判断せず、相手方、顧問専門家、金融機関、登記情報、支払履歴から確認します。古い契約の整理には時間がかかるため、売却希望時期より十分前に始めます。資料準備の全体像は「会社売却前に整える資料リスト」へ内部リンクし、本稿では保証関連資料に集中します。
経営者保証の解除とガイドライン・事業承継時の特則
ガイドラインは何を目指すものか
全国銀行協会の経営者保証ガイドライン案内には、ガイドライン本文、事業承継時の特則、Q&A等が掲載されています。経営者による個人保証には資金調達を支える面がある一方、思い切った事業展開や早期事業再生、事業承継の障害となる課題もあるという背景で、契約時や保証債務整理時の考え方を整理しています。
中小企業庁は、ガイドラインを「中小企業、経営者、金融機関共通の自主的なルール」と説明し、法的拘束力はないものの、関係者が自発的に尊重・遵守することが期待されると案内しています。また、保証を解除するかどうかの最終判断は金融機関に委ねられると明示しています。記事では、この二点を省略して制度を紹介してはいけません。
事業承継時は二重徴求を原則として避ける
事業承継時の特則は、同一の金融債権について前経営者と後継者の双方から保証を求める二重徴求を、原則として行わない考え方を示しています。後継者には経営者保証が承継の阻害要因となり得ることを十分に考慮し、保証の必要性を慎重かつ柔軟に判断すること、前経営者の保証は経営権・支配権を失って第三者になり得ることを踏まえ、解除に向けて適切に見直すことが示されています。
ただし、特則には例外的に二重徴求が許容され得る場面も記載されています。前経営者・後継者双方への保証が一時的に必要な場合、多額の会社向け債権や資産移転、金融支援中の事情等、個別背景が検討されます。「二重徴求は絶対禁止」と単純化せず、金融機関へ具体的理由と見直し時期を確認します。
解除へ向けて整える三領域
第一は、会社と経営者個人の資産・経理を明確に分けることです。社長個人の口座で会社代金を受ける、会社から私的支出を行う、個人所有資産を契約なしで会社が使うといった状態は、関係の説明を難しくします。関連当事者取引を一覧化し、契約、価格、精算、承認を整えます。
第二は財務基盤です。営業利益だけでなく、返済能力、資本、資金繰り、過大な役員貸付金、不透明な簿外債務、承継後の投資負担を見ます。買い手の資力が十分でも、対象会社の返済計画が成り立たなければ、保証解除に関する協議は難しくなる可能性があります。
第三は透明性です。月次試算表が遅い、在庫や工事原価が把握できない、税務申告との数字がつながらない状態では、金融機関が事業の状況を評価しにくくなります。保証解除だけのために数字を良く見せるのではなく、正確な把握と適時の説明が継続する仕組みを作ります。
三領域は、達成すれば自動で解除されるチェックボックスではありません。金融機関との対話を具体化する材料です。改善途中でも、現状、原因、期限、責任者、検証方法を示せば、必要な改善を協議しやすくなります。
中小M&Aガイドライン第3版が注意する保証トラブル
中小企業庁の中小M&Aガイドラインは、2024年8月改訂の第3版で、最終契約の不履行等に関するトラブルへの対応を拡充しました。特に、旧経営者の保証を買い手へ移行する想定だったのに実行されないなど、不適切な買い手に関する問題が指摘されています。
中小企業庁の「M&Aに関するトラブルにご注意ください」は、クロージング後も譲渡企業経営者の個人保証が解除されなかった事例を注意喚起しています。具体的な買い手を検討するときは、価格やスピードだけでなく、保証解除の資金と手続を本当に実行できるかを確認します。
公的資料と個別契約の役割を混ぜない
ガイドラインは、金融機関と経営者が協議する共通言語になります。しかし、実際にどの保証がいつ解除されるかは、融資契約、保証契約、担保、信用保証協会との関係、買い手の資金調達によって決まります。公的資料の一文を示すだけで個別契約が変更されたことにはなりません。
反対に、契約書に解除条項があるからといって、公的ガイドラインを確認する意味がなくなるわけでもありません。前経営者保証の見直し、二重徴求、説明の納得性といった観点を、金融機関との面談や契約交渉へ反映できます。制度、契約、実行証跡の三層で管理します。
経営者保証の解除を進める7手順
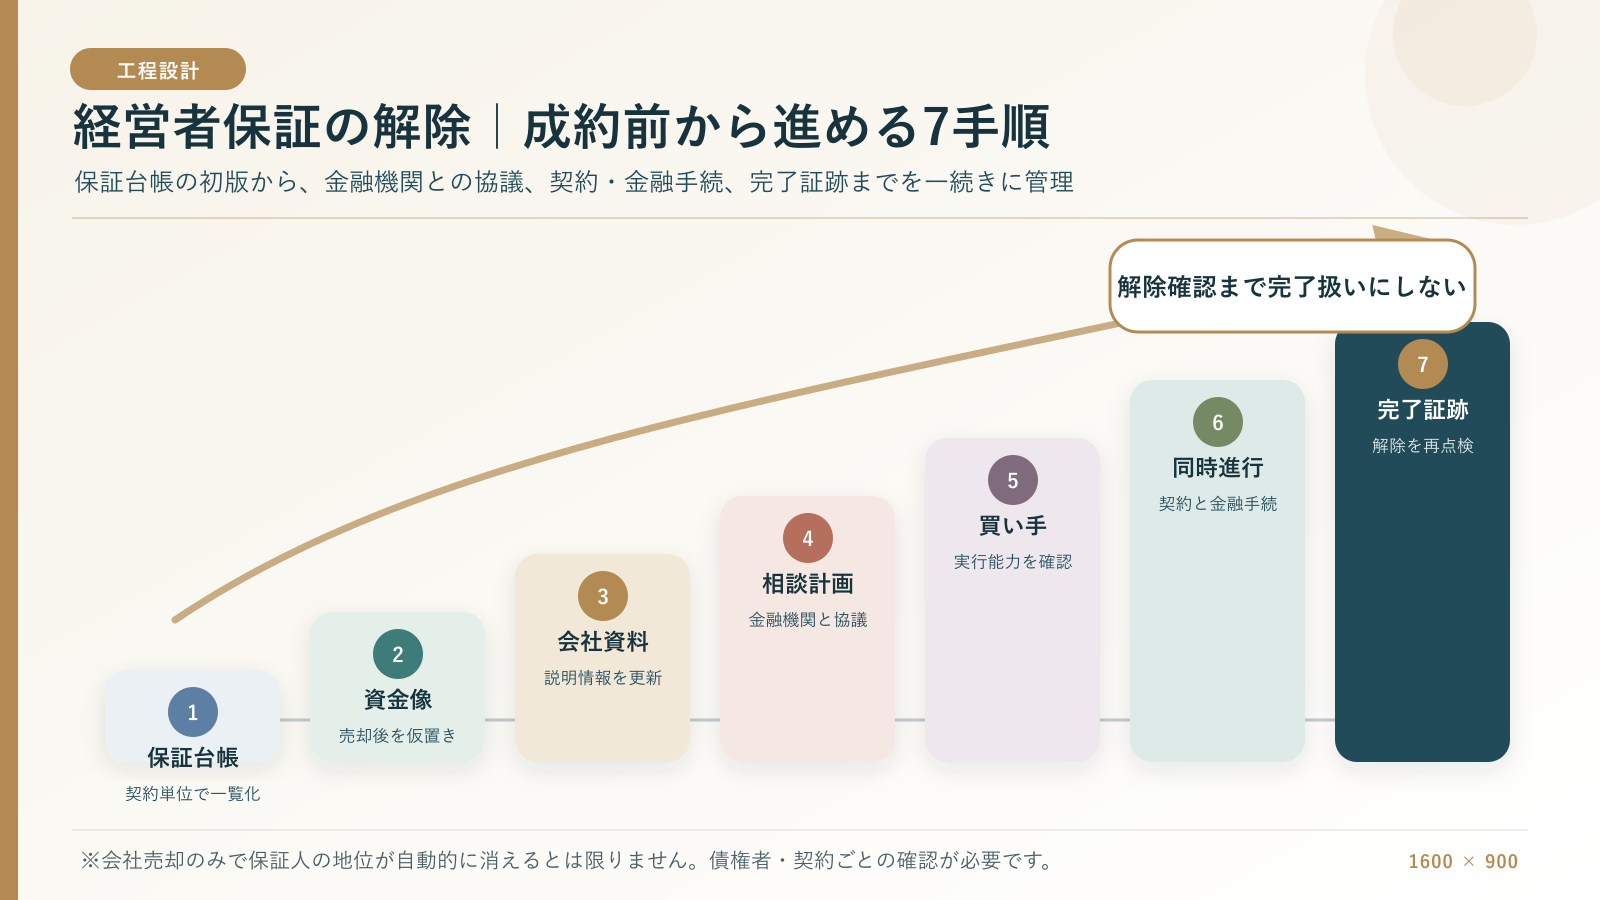
手順1:保証台帳の初版を作る
金融機関名だけではなく、契約番号ごとに主債務と保証を並べます。保証人が旧代表者以外にいるか、親族が担保提供しているか、根保証の対象範囲は何かを確認します。信用保証協会付き融資、担保、賃貸借、リース等も「金融債務の経営者保証とは別」と注記して同じ一覧に入れます。
初版では、不明点が残っても構いません。未確認項目、質問先、必要資料、確認期限を明記することが重要です。経営者一人の記憶で完成させず、経理担当、顧問税理士、金融機関資料、登記資料と照合します。
手順2:売却後の債務と資金の姿を仮置きする
既存借入を対象会社へ残すのか、譲渡代金で返すのか、買い手が借換えるのか、買い手から対象会社へ資金を入れるのかを比較します。借換えの場合、誰が借り、どの金融機関が審査し、返済資金がいつ着金するかを確認します。
譲渡価格が高くても、代金の一部が後払い、アーンアウト、分割払いであれば、クロージング日に返済できる金額は限られます。税金、専門家費用、運転資金、担保抹消費用も含め、実際の資金移動表を作ります。
手順3:会社の説明資料を更新する
直近3期の決算書だけでなく、直近月の試算表、資金繰り、借入返済予定、受注明細、主要顧客、設備投資、偶発債務、関連当事者取引を確認します。決算後に業績が大きく変わった場合、その理由と今後の見通しを説明できるようにします。
数字が不完全なら、無理に断定せず暫定値、未確定理由、確定予定日を示します。説明資料と税務申告、金融機関提出資料、買い手向け資料の数字が矛盾しないかを確認します。
手順4:金融機関への相談計画を決める
誰が主担当となり、どの金融機関へ、どの順番で、何を伝えるかを決めます。メイン行だけでなく、複数行、信用保証協会、担保権者が関係する場合は相互依存を確認します。一行の解除が整っても、別の根抵当権が複数債務を担保している可能性があります。
面談では、売却の確度、想定スキーム、買い手概要、経営体制、返済・借換案、希望日程、情報管理を説明します。回答が正式審査前の見解か、審査決定か、条件付き承認かを記録します。
手順5:買い手の実行能力を確認する
買い手の財務資料、資金調達の進捗、金融機関との協議状況、承継後計画を、必要な範囲で確認します。買い手が「銀行とは話が付いている」と説明しても、正式申込、審査、契約、実行日は別です。証拠となる資料と条件を専門家と確認します。
保証を買い手代表者へ付け替えることだけが唯一の解決ではありません。保証に依存しない融資、借換え、返済、担保変更等も選択肢になり得ます。ただし、利用可否は個別審査です。買い手の希望だけで決めません。
手順6:契約と金融手続を同じ工程表で動かす
基本合意、デューデリジェンス、金融機関審査、最終契約、クロージングの各日程へ、保証解除に必要な作業を重ねます。契約交渉が先行し、金融手続が後から追い付く状態を可視化します。
金融機関の決裁条件が変われば、最終契約の前提条件、資金使途、実行日にも影響します。M&A担当、弁護士、財務担当、金融機関窓口が別々の工程表を持たず、守秘範囲を守りながら更新点を共有します。
手順7:完了証跡を確認し再点検する
返済、借換え、保証契約変更、担保抹消等について、必要な証跡を一覧化します。クロージング当日に受領できない書類がある場合、発行日、保管者、未達時対応を決めます。旧経営者の手元にある契約書を廃棄してよいかも、金融機関や弁護士へ確認します。
保証解除が完了した後も、対象会社の新たな借入、旧代表者名義のカード、口座認証、賃貸保証等が残っていないかを確認します。会社売却後に旧経営者が経営判断へ関与し続ける理由を作らないよう、権限と責任を同時に移します。
経営者保証の解除をM&A手法別に考える
株式譲渡:会社は同じでも支配者が変わる
株式譲渡では対象会社が借入の主債務者として存続するのが一般的です。そのため、既存借入を残せる可能性がある一方、代表者・株主・実質支配者の変更が融資契約上の通知・承諾事項になっていないかを確認します。金融機関は、承継後の経営体制、買い手の資力、事業計画等を見て保証・融資条件を検討します。
旧経営者保証を解除し、新経営者保証を求めるか、無保証へ見直すか、借換えるかは個別判断です。前経営者と後継者の双方へ保証を残す期間が生じる場合、なぜ必要か、いつ見直すか、どの条件で解除するかを確認します。
事業譲渡:債務を選ぶ設計が先にある
事業譲渡は、譲渡対象を個別に定める取引です。借入を譲渡対象へ含めるか、債権者の同意が必要か、譲渡会社に残して返済するかを決めます。営業資産だけ買い手へ移し、借入と保証は譲渡企業側に残る設計なら、譲渡代金や残存資産で返済できるかが重要です。
事業譲渡後に譲渡会社を清算する予定でも、返済・保証解除・税務・債権者保護を終えずに会社を閉じることはできません。譲渡対象、代金、消費税、債務、従業員、契約承継を一体で専門家と設計します。
合併・会社分割:包括承継だけで保証を決めつけない
合併や会社分割には、法律上の包括承継や債権者保護手続が関係します。しかし、保証契約や担保の扱い、金融機関への通知・協議が一切不要という意味ではありません。分割契約等でどの債務がどの会社へ承継されるか、金融契約の特約、担保範囲を確認します。
組織再編は税務、会計、会社法、労務の手続も伴います。保証解除だけを理由に手法を選ばず、事業目的、許認可、契約、従業員、税負担を含めて比較します。
個人事業の譲渡:事業主と債務者が同じ場合
個人事業では、事業と個人の法的人格が分かれていません。店舗設備や営業権を譲っても、事業主個人の借入が自動で買い手へ移るわけではありません。返済、債務引受け、借換え、担保、許認可等を個別に確認します。
法人化してから譲渡する案もありますが、契約移転、税、許認可、期間、費用が必要です。保証解除を近道と考えて形式だけを変えず、税理士・弁護士・金融機関と比較します。関連する一般論は「個人事業から法人への譲渡で注意したい資産と契約」も参照できます。
経営者保証の解除を最終契約とクロージングへ落とす
前提条件、誓約、補償の役割を分ける
前提条件は、一定の状態が整うまで取引実行義務を発生させないために使われます。誓約は、当事者が一定の行為をする、またはしない義務です。補償は、契約違反等により生じた損害の負担を定めます。保証解除に関する条項をどの仕組みで設計するかにより、未達時の結果が変わります。
たとえば「解除へ最大限努力する」という誓約と、「解除確認書を受領できること」をクロージング条件にするのでは、譲渡企業が取引を止められる範囲が異なります。どちらが正しいかは一律ではありません。事業の資金繰り、買い手の借換条件、金融機関の日程、譲渡企業の許容リスクを弁護士へ伝え、実行可能な条文にします。
第三者が行う審査を無条件に約束させない
買い手が金融機関ではない場合、買い手だけで保証解除を決定することはできません。買い手に求める行為として、必要資料の提出、審査への協力、借換契約の締結、返済資金の準備、結果の通知等を具体化します。金融機関の判断そのものと、買い手が制御できる行為を分けます。
一方で、「第三者判断だから何も約束できない」として、保証解除を契約外へ追い出す必要もありません。結果が未達なら延期・返済・中止等を選べる条件、協議義務、期限、費用負担、情報提供を定める方法があります。条項の組合せは個別作成が必要です。
解除対象を曖昧な総称で書かない
契約に「譲渡企業の個人保証を解除する」とだけ記載すると、どの債務、どの保証、どの担保まで含むか争いになり得ます。保証台帳の契約番号や債権者を別紙にし、金融債務、担保、賃貸借等を区分します。追加で判明した保証の扱いも決めます。
残高がゼロの当座貸越、将来債務を含む根保証、担保の共同設定等は、単純な残高表では分かりません。契約原本と金融機関確認を基礎に対象を特定します。
クロージング資料の受渡し表を作る
解除承認、変更契約、借換契約、返済証憑、残高確認、担保抹消関連書類、代表者変更届等について、誰が原本を持参し、誰が確認し、いつ効力が生じるかを一覧にします。資金着金と書類受渡しの順序も定めます。
電子契約の場合、画面表示だけでなく、署名済みファイル、監査ログ、ダウンロード権限、保管先を確認します。金融機関の内部決裁書そのものは交付されないこともあるため、何を正式な完了資料とするかを事前に尋ねます。
未達時の分岐を成約前に決める
希望日までに保証解除が整わない場合、短期延期、追加資料提出、一部返済、別金融機関の借換え、代替担保、取引条件変更、取引中止等が考えられます。どの案が可能かを、資金と事業継続の観点から順位付けします。
延期中も給与、仕入、家賃、税金は発生します。資金が持つ期間、買い手の資金調達コミットメントの期限、許認可・契約の有効期限を確認します。解除未達が判明してから初めて代替案を考えるのでは遅い場合があります。
経営者保証の解除を金融機関と協議する資料
資料は「会社」「取引」「買い手」の三冊に分ける
会社資料には、決算書、直近試算表、資金繰り、借入・保証・担保台帳、主要顧客、設備、関連当事者取引を入れます。取引資料には、想定スキーム、希望日程、譲渡代金の資金移動、返済・借換案、クロージング条件をまとめます。買い手資料には、会社概要、株主・役員、財務情報、資金調達、承継後計画、PMI体制を必要な範囲で整理します。
三冊を分けると、買い手が変わっても会社の基礎資料を更新しやすく、機密度に応じて開示範囲を調整できます。すべてを一つのファイルへ入れ、誰に何を見せたか分からなくなる状態を避けます。
直近3期だけでなく足元を説明する
M&A検討時には、最後の決算から数か月以上経っていることがあります。前年に黒字でも足元の売上が落ちている、設備投資で資金が減った、主要顧客との契約が変わった場合、直近試算表と資金繰りで説明します。反対に、一時的な季節要因で赤字でも、予約、受注、回収予定を示せる場合があります。
鎌倉の観光・飲食等では月による来店差、工務店では工事の進行と入金時期、介護・医療周辺では請求と入金のずれが資金に影響します。地域や業種を理由に審査結果を決めつけず、自社の月次実績で説明します。
個人と会社の関係は残高だけでなく経緯を示す
役員貸付金がある場合、金額だけでなく、いつ、なぜ発生し、どう解消するかを確認します。代表者所有不動産を会社が使っているなら、賃貸条件、修繕、固定資産税、M&A後の利用方針を整理します。個人資産を会社へ無償提供してきた場合、承継後も同じ条件が続くとは限りません。
直前に勘定を振り替えて見えなくするのではなく、実態と契約を一致させる方向で専門家へ相談します。金融機関と買い手の双方が、承継後の会社にどの資産と負担が残るかを理解できるようにします。
買い手のPMI計画は返済可能性にもつながる
買い手が売上増加だけを強調しても、成約直後に従業員が離職し、顧客が離れれば返済計画は崩れます。誰が経営し、旧代表者はどの期間引き継ぎ、重要顧客・従業員をどう維持し、会計と資金を誰が管理するかを具体化します。
計画は約束された成果ではなく、前提と検証方法を含む仮説です。売上が計画を下回った場合の資金余力、買い手からの追加支援、コスト対応も確認します。過度に楽観的な数字で保証解除を急がず、下振れを含む計画にします。
面談記録は正式判断と区別する
金融機関との面談後は、日時、参加者、説明資料、質問、追加資料、次回期限、回答の位置付けを記録します。「検討可能」「本部審査へ上げる」「条件付きで進める」「正式承認済み」は異なります。担当者の発言を都合よく解釈せず、どの段階かを確認します。
口頭回答を文書化して相手へ一方的に承認させるのではなく、次の行動を確認するための議事メモとして使います。守秘性の高い買い手情報や個人情報は、アクセス権限を限定します。
解除できない理由と改善条件を具体化する
審査の結果、現時点では保証解除が難しいとされた場合、「なぜか」「どの項目を改善すれば再検討できるか」「いつ見直せるか」を確認します。財務基盤、情報開示、買い手の資力、返済計画、担保等、論点を分けます。
改善条件が示されたら、会社が実行できること、買い手が実行すること、金融機関の再審査に必要なことへ分け、期限を置きます。達成できない条件を曖昧な期待のまま契約しません。
経営者保証の解除が難しい場合の選択肢と相談先
最初の選択肢は理由を聞き直すこと
解除できないという回答を受けたとき、直ちに別の金融機関へ移る前に、判断の対象と理由を確認します。すべての保証が難しいのか、一部返済・担保差し替え・買い手資料の追加で再検討できるのか、旧経営者だけか後継者も含むのかを分けます。
担当者へ感情的に迫るのではなく、ガイドラインと事業承継時の特則の趣旨を踏まえ、納得できる説明と改善の方向を求めます。金融機関にも審査と守秘の責任があるため、必要資料を正確に提出します。
返済・借換え・保全変更を比較する
保証解除に向け、譲渡代金等による一部または全部返済、買い手側融資への借換え、保証に依存しない融資の検討、担保や融資条件の変更が選択肢になり得ます。それぞれ、金利、手数料、担保、返済期間、資金余力、実行時期が異なります。
借換えによって金利や財務制限条項が変わる可能性もあります。解除だけを目的に、承継後会社が返済できない条件を受け入れてはいけません。買い手の取得資金と対象会社の運転資金を混同せず、誰の債務になるかを確認します。
信用保証協会付き融資は関係者をそろえる
信用保証協会付き融資では、取扱金融機関だけでなく信用保証協会の手続が関係します。金融機関を窓口にする場合でも、どの制度、どの保証番号、どの審査・変更が必要かを確認します。金融機関担当者の説明だけで手続完了時期を推測しません。
複数の保証協会付き融資がある場合、制度ごとに条件が異なる可能性があります。保証台帳へ保証番号と窓口を記載し、保証解除と既存の信用保証契約の継続を別々に確認します。
保証台帳、借入残高、希望時期、買い手の有無、金融機関との協議状況を整理すると話が早くなります。相談先ごとにできることが違うため、契約交渉、税務、登記等は必要な専門家へつなぎます。
鎌倉・湘南で考える経営者保証の解除モデル
以下は、特定の実在企業を示さない架空のモデルです。金額や条件は例示せず、論点のつながりだけを示します。実案件では、契約、業績、買い手、金融機関の審査により結果が異なります。
モデル1:代表者所有店舗を使う飲食会社の株式譲渡
対象会社は、代表者個人が所有する建物で飲食店を運営し、設備資金と季節運転資金を借りています。代表者は借入を保証し、建物にも担保が設定されています。買い手は株式だけを取得し、店舗営業を続けたい意向です。
この場合、会社借入の保証解除、建物担保の扱い、買い手または対象会社による不動産取得、賃貸継続条件を分けます。保証だけ外れても建物利用が終われば事業が続きません。反対に長期賃貸を続けるなら、旧経営者は売却後も家主として関係するため、修繕、賃料、解約、担保抹消を契約で明確にします。
モデル2:工務店の借入と代表者保証
工務店は、運転資金のほか、車両・機械のリース、工事保証、事務所賃貸を利用しています。経営者は銀行借入以外にも複数の契約へ署名しています。買い手は近隣の建設会社で、重複設備を整理する計画です。
銀行借入だけを保証台帳へ載せると、リース・賃貸借等が漏れます。工事中案件の保証、前受金、瑕疵対応、車両名義も承継計画へ入れます。買い手が不要設備を売却する前提でも、担保やリースの同意なく処分できるとは限りません。保証解除と現場契約の承継を同じスケジュールで確認します。
モデル3:訪問サービス会社の複数行取引
対象会社は、運転資金を二つの金融機関から借り、一部は信用保証協会付きです。代表者交代後も管理者・従業員は残る予定ですが、買い手の資金調達は別の金融機関が担当します。
一つの金融機関で借換えを進めるだけでなく、既存二行の返済・解除、信用保証協会、口座引落し、給与口座、入金口座を確認します。借換資金の実行前に既存借入を返せないため、当日の資金移動と書類受渡しを時系列で設計します。利用者サービスを止めない運転資金も残します。
モデル4:赤字年度がある小売会社
対象会社は、改装と天候要因で直近年度が赤字ですが、翌期は売上と粗利が回復しています。旧経営者は「赤字だから保証解除は不可能」と考えています。
赤字だけで可否を断定せず、発生理由、直近月次、資金繰り、買い手の改善計画、返済案を整理して金融機関へ相談します。一方、回復見込みを確定事実のように示してはいけません。下振れ時の資金支援と返済余力も提示します。解除の個別判断を受ける前に、自ら結論を決めません。
地域性は補足情報であり審査結果ではない
鎌倉・湘南のブランド、観光需要、地域顧客との関係は事業の強みになり得ますが、それだけで返済能力や保証解除が決まるわけではありません。季節変動、家賃、人材確保、交通、近隣配慮等の制約も含め、数字と契約で説明します。
「地域金融機関だから柔軟」「大手だから難しい」といった根拠のない一般化は避けます。金融機関ごと、契約ごと、会社ごとに審査されるため、必要資料と改善点を具体的に確認します。
経営者保証の解除を90日前から逆算する
次の工程は、法律上の一律期限ではなく、クロージング希望日から逆算する管理例です。審査、信用保証協会、担保、登記、休日、買い手の融資により必要期間は変わります。
90日前まで:保証台帳と資金案を作る
- 借入、保証、担保、保証協会、リース、賃貸借を契約単位で一覧化する。
- 直近試算表、資金繰り、返済予定、関連当事者取引を確認する。
- 株式譲渡・事業譲渡等の候補手法と返済・借換案を比較する。
- 買い手へ開示する情報と、金融機関へ説明する担当者を決める。
60日前まで:審査と契約論点を接続する
- 金融機関へ必要資料を提出し、追加質問と審査段階を記録する。
- 信用保証協会、担保権者、買い手金融機関との相互依存を確認する。
- 保証解除を前提条件、誓約等のどこへ置くか弁護士と検討する。
- 解除未達時の延期、返済、借換え、代替保全、中止を比較する。
30日前まで:実行資料と資金移動を確定する
- 正式承認・条件付き承認・審査中を区別する。
- 返済金額、利息、手数料、振込先、実行時刻を確認する。
- 解除・変更・担保抹消の必要書類と受領時期を確認する。
- 署名者、本人確認、印鑑、電子署名、原本保管を決める。
前日・当日:条件を読み合わせる
- 最終契約の前提条件が充足したか、権限ある者が確認する。
- 資金移動と書類受渡しの順序を全関係者で読み合わせる。
- 入金・返済・借換え・解除手続の完了を記録する。
- 未発行書類があれば、発行日、責任者、未達時対応を台帳へ残す。
30日後・90日後:残存保証を再監査する
- 旧経営者宛ての通知、請求、認証、法人カードが残っていないか確認する。
- 担保抹消登記、契約原本、電子ファイルの保管を確認する。
- 賃貸借、リース、仕入等、金融債務以外の保証を再点検する。
- 一時的な二重徴求がある場合、見直し日と条件を確認する。
経営者保証の解除を支える情報品質と社内管理
保証台帳と会計帳簿の基準日をそろえる
保証台帳の残高が決算書の借入金と一致していても、作成日が違えば正しい比較になりません。月末残高、金融機関の残高証明日、返済予定表の基準日、試算表の締め日を記載します。利息、未実行の借入枠、短期借入の期日更新も別欄へ置きます。
複数の会計科目に借入が分かれている場合、契約番号と勘定科目の対応表を作ります。代表者からの借入金と金融機関借入を同じ「長期借入金」で表示しているときは、相手先補助簿で分けます。会計上の表示と契約上の債務を行き来できる状態にすると、返済後の仕訳やクロージング計算も確認しやすくなります。
電子契約・紙契約・追加覚書を一組にする
最初の融資契約は紙、その後の条件変更は電子、担保関連は司法書士保管というように、同じ借入の資料が分散することがあります。契約番号を共通キーにし、原契約、変更契約、保証、担保、返済予定、金融機関との重要な通知を一組として管理します。
ファイル名だけを「銀行契約」にせず、締結日、契約番号、種類、当事者、版を入れます。アクセス権限は必要な担当者へ限定し、買い手向けデータルームへ入れる版では個人番号や不要な個人情報をマスキングします。保証解除に必要な資料と、M&Aで開示してよい資料は同じとは限りません。
取締役会・株主・社内権限の手続を確認する
借換え、担保設定、重要資産の処分、M&Aの承認について、会社法、定款、取締役会規程、金融機関契約上の手続が関係する場合があります。誰がいつ承認するかを法務担当と確認します。旧代表者が辞任した後に署名が必要な書類を残さないよう、権限の効力発生日を工程表へ入れます。
家族経営で株主と保証人が異なる場合もあります。株主総会で株式譲渡を承認しても、保証人本人の意思確認や担保提供者の手続が別に必要です。親族だから一括で同意していると扱わず、当事者と契約を特定します。
税金と手取りを返済原資へ二重計上しない
譲渡代金を既存借入の返済に使う案では、株式譲渡と事業譲渡で代金を受け取る主体が違うことに注意します。個人株主が受け取る株式代金を、対象会社の債務返済へそのまま使えるとは限りません。税金、配当、貸付、増資等の法的・税務的な処理が関係します。
事業譲渡では譲渡会社が代金を受け取るのが一般的ですが、消費税、法人税、残存債務、従業員費用、清算費用等を見込む必要があります。税引前代金の全額を返済原資として示さず、税理士が取引スキームに応じた手取りと時期を確認します。
個人の生活資金と会社資金を同じ表で使わない
旧経営者が売却後の生活、住宅ローン、家族の資金を譲渡代金で賄う予定なら、会社債務の返済へ使える金額と個人の必要資金を分けます。保証解除のために追加返済を求められた場合、どの主体が負担するかを曖昧にしません。
個人資産を追加担保へ入れて一時的に取引を進める案は、旧経営者のリスクを増やす可能性があります。解除へ向かう取引なのに、成約直前に保全を強化していないかを確認します。事業承継時の特則の趣旨も踏まえ、必要性、期間、解除条件を具体的に説明してもらいます。
保証台帳を一度限りの資料にしない
M&Aが長期化すると、返済、追加借入、契約更新により台帳が変わります。毎月の更新責任者を決め、差分欄へ変更日と理由を記載します。基本合意時の台帳を最終契約まで使い続けると、残高や保証範囲が古くなります。
交渉中に新たな借入が必要になった場合、事業継続のための合理性を確認し、買い手との契約上の制限、金融機関への説明、保証への影響を整理します。資金不足を隠して無断で借りることも、必要な運転資金を止めることも避けます。
経営者保証の解除の前提となる買い手確認
買い手の名称だけでなく実質的な支配者を確認する
買い手が設立直後の特別目的会社であれば、その親会社、出資者、資金提供者、役員を確認します。表面上の買い手法人に資産がほとんどない場合、返済・借換え・PMIを誰が支えるのかが重要です。登記事項、株主構成、グループ図、財務資料を必要な範囲で確認します。
個人買い手の場合、資金証明だけでなく、会社経営の体制、金融機関との協議、承継後の責任者を見ます。譲渡企業が差別的な判断をしないよう、候補者共通の確認項目を作ります。
資金調達の「予定」を段階で表示する
買い手の資金調達には、金融機関への相談前、事前相談、申込、審査中、条件提示、正式契約、実行可能という段階があります。「融資を使う予定」だけでは、保証解除に必要な返済がいつできるか分かりません。各段階の証拠、前提条件、有効期限を確認します。
自己資金の場合も、残高だけでなく、代金、諸費用、運転資金を同時に負担できるかを見ます。資金の出所やマネー・ローンダリング対策の確認は、金融機関や専門家の手続に従います。
保証解除の負担を対象会社へ過度に寄せない
買い手が取得資金を対象会社から回収する前提で、高額な借入や配当を計画すると、承継後の財務基盤が弱くなる可能性があります。買い手の取得資金と対象会社の事業資金、旧借入返済を区分し、誰が返す債務かを確認します。
保証解除に成功しても、対象会社が過度な債務を負えば、従業員、取引先、事業継続に影響します。譲渡企業は経営権移転後のすべてを管理できませんが、候補選定と契約交渉の段階で資金計画の合理性を専門家と確認できます。
過去のM&Aと評判を確認する
買い手に過去のM&A実績があれば、承継後の会社運営、旧経営者保証、従業員、取引先への対応を確認します。公開情報だけで断定せず、譲渡企業側アドバイザー、弁護士等が必要なデューデリジェンスを行います。
不当に短い期限を迫る、買い手情報の開示を拒む、資金証明を出さない、保証解除を口頭だけで済ませようとする、クロージング直前に条件を変えるといった兆候があれば、価格が魅力的でも一度立ち止まります。中小企業庁の注意喚起と中小M&Aガイドラインを候補選定にも使います。
支援者の立場と報酬を確認する
仲介者、FA、税理士、金融機関、弁護士は役割が異なります。誰が譲渡企業の利益を代理し、誰が双方を支援し、誰が融資審査を行うのかを確認します。保証解除について、契約交渉、金融機関協議、登記、税務の責任者を一人の肩書だけで判断しません。
支援契約の手数料、最低報酬、相手方から受ける報酬、追加業務、契約期間、直接交渉制限を確認します。既存記事「M&Aの相談後に必ず確認したい契約条件」へ内部リンクし、本稿では保証解除に関する役割分担だけを確認します。
旧経営者・家族・共同保証人の安心を設計する
共同保証人へ説明する順序を決める
旧経営者以外に配偶者、親族、共同創業者が保証人・担保提供者である場合、M&Aの機密性と本人の権利を両立させる必要があります。必要な同意・署名を本人へ十分説明せず進めることはできません。いつ、誰が、どの資料で説明するかを弁護士と設計します。
家族会議の場で、売却価格と保証解除を混ぜないことも重要です。誰のどの保証が残り、どの資産が担保で、解除予定日はいつかを個別に示します。分からない点は「未確認」とし、楽観的な口約束で安心させません。
旧経営者が引継ぎで残る期間と保証を結び付けない
旧経営者が顧問や取締役として一定期間残る場合でも、経営者保証を当然に残す理由になるとは限りません。反対に、直ちに退任しても保証が自動解除されるわけではありません。経営への支配、役割、報酬、権限、保証契約を分けて確認します。
引継ぎ期間中に旧経営者が支払承認や新規借入へ関与すると、責任範囲が曖昧になります。顧客紹介、技術承継等の役割に限定し、新経営陣の決裁へ移す計画を作ります。
保証解除までの暫定期間に情報を受け取る
やむを得ずクロージング後も短期間保証が残る設計では、旧経営者が対象会社の経営を管理できない一方、保証リスクを負う状態になります。対象会社の追加借入、返済遅延、重要な資産処分等について、どの情報をいつ受け取れるかを契約で検討します。
ただし、情報権を理由に旧経営者が日常経営へ介入し続けると、買い手の経営権と衝突します。解除期限、情報の範囲、守秘、問題時の協議を限定し、暫定状態を恒久化しません。
解除後の書類を家族も分かる形で保管する
保証契約、解除資料、担保抹消、返済証憑を、旧経営者本人しか分からない場所へ置かないようにします。個人情報と機密を守りながら、家族または信頼できる専門家が所在を把握できる保管方針を決めます。
紙原本、電子契約、登記、金融機関通知の保存期間は資料により異なります。自己判断で廃棄せず、税務・法務・金融機関の要請を確認します。
クロージング当日の経営者保証の解除リハーサル
時刻表で前後関係を検証する
午前に買い手融資が実行され、対象会社または譲渡企業へ資金が移り、既存借入を返済し、金融機関が保証解除手続を行い、株式代金を決済するという工程は、順序が一つ変わるだけで実行できなくなる場合があります。銀行営業時間、着金確認、振込限度、書類受渡しを時刻表にします。
各作業へ「開始条件」「完了証拠」「担当者」「不成立時の連絡先」を付けます。前提条件が満たされていないのに次の送金を行わないよう、実行責任者を決めます。
資金不足と誤送金の切戻しを考える
当日の利息、期限前返済手数料、振込手数料等により、必要額が事前試算とずれる場合があります。金融機関から確定額を取得し、予備資金の扱いを決めます。振込先は口頭連絡だけで変更せず、詐欺対策として既知の連絡先へ折り返し確認します。
誤送金、着金遅延、システム障害が起きた場合、誰が取引を止め、どの状態へ戻すかを確認します。株式だけ移転し返済が未了になるなど、片側だけ実行される状態を避けます。
書類の条件を読み上げる
保証解除・変更の書類に、効力発生日、対象債務、保証人、条件が正しく記載されているかを確認します。「既存保証を解除する予定」と「本日付で解除する」は違います。添付別紙、契約番号、会社名、旧代表者名の誤りも見ます。
その場で法的判断が必要になった場合に備え、弁護士、金融機関担当、司法書士等の連絡先を一枚にします。時間に追われて未確認書類へ署名しません。
当日参加できない関係者への権限を確認する
共同保証人、担保提供者、金融機関の決裁者、買い手代表者が遠隔地にいる場合、代理、電子署名、本人確認の可否を事前に確認します。委任状の範囲や有効期限を曖昧にしません。
必要な本人が当日不在と判明して延期することがないよう、二週間前、三日前、前日の三回で参加と書類を確認します。直前の体調不良や交通障害に備えた代替手続も確認します。
クロージング後の連絡を当日中に行う
実行後は、金融機関、信用保証協会、司法書士、会計担当、買い手、譲渡企業の間で、完了した作業と未了作業を共有します。未了を「後日対応」の一語で終えず、期限と担当者を記録します。
旧経営者には、解除済みの保証、残る保証、担保抹消予定、受領予定書類を一覧で渡します。安心を口頭説明だけに頼らず、確認可能な状態にします。
経営者保証の解除で起きやすい失敗
「代表者変更届を出せば終わる」と考える
代表者変更は重要な手続ですが、保証契約の解除・変更と同じとは限りません。届出の受付、保証審査、契約変更、担保抹消を別々に確認します。
基本合意の段階で解除済みのように公表する
基本合意は、最終契約や金融機関審査より前に締結されることがあります。正式な解除が未了なのに、従業員や家族へ「保証は外れる」と断言すると、後で条件が変わったとき信頼を失います。現時点の進捗と未確定点を分けます。
主取引行だけ確認する
サブ行、信用保証協会、リース、賃貸借、法人カード、仕入先保証が漏れることがあります。支払先一覧、契約書、登記、代表者の個人信用情報の扱いを専門家と確認し、保証台帳を横断します。
解除を優先して運転資金を残さない
借入を全額返して保証解除ができても、承継後会社の給与・仕入資金が不足すれば事業は続きません。返済後の最低現預金、次回入金、借入枠、買い手支援を確認します。
解除できない場合の責任を曖昧にする
契約に協力義務だけあり、期限、必要行為、未達時の選択肢がないと、成約後の紛争になり得ます。第三者審査を尊重しながら、当事者が制御できる行為と結果未達時の分岐を明確にします。
証跡を受け取らず、担当者の異動後に確認できない
口頭説明だけで終えると、後日担当者が変わった際に確認が難しくなります。金融機関が交付できる正式資料、返済証憑、契約変更、担保抹消の記録を確認し、譲渡企業側でも適切に保管します。
経営者保証ガイドラインを解除請求権と誤解する
ガイドラインは共通の自主的ルールで、解除を自動的に請求できる法律ではありません。趣旨を踏まえた説明・協議を求めつつ、個別審査に必要な資料と改善を行います。
経営者保証の解除50項目チェックリスト
契約・保証の確認
- すべての借入先を一覧化した。
- 契約番号と残高を照合した。
- 当座貸越・根保証の極度額を確認した。
- 旧代表者以外の保証人を確認した。
- 個人不動産の担保を確認した。
- 親族等の担保提供を確認した。
- 信用保証協会の保証番号を確認した。
- リース契約の個人保証を確認した。
- 賃貸借の個人保証を確認した。
- 仕入・法人カード等の保証を確認した。
会社資料の確認
- 直近3期決算と申告書をそろえた。
- 直近月の試算表を更新した。
- 13週程度の資金繰りを作成した。
- 借入返済予定を確認した。
- 役員貸付金・借入金を整理した。
- 個人・会社間の資産利用を整理した。
- 簿外・偶発債務を確認した。
- 主要顧客・受注の変化を説明できる。
- 設備投資・修繕予定を反映した。
- 資料間の数字の整合を確認した。
買い手・資金の確認
- 買い手の会社・株主・役員を確認した。
- 買い手の財務情報を必要範囲で確認した。
- 取得資金と運転資金を区別した。
- 借換えの申込・審査段階を確認した。
- 譲渡代金の支払時期を確認した。
- 後払い・分割払いを資金表へ反映した。
- 返済後の最低運転資金を確認した。
- 下振れ時の資金支援を確認した。
- 買い手のPMI責任者を確認した。
- 解除に必要な買い手の行為を特定した。
金融機関・契約の確認
- 相談担当者と説明順序を決めた。
- 融資契約の通知・承諾条項を確認した。
- 秘密保持と情報共有範囲を決めた。
- 審査に必要な資料を提出した。
- 正式判断と担当者見解を区別した。
- 追加条件と再審査日を記録した。
- 解除対象を契約番号で特定した。
- 最終契約の前提条件等を弁護士と確認した。
- 未達時の延期・返済・中止を決めた。
- 費用・手数料・税を資金表へ反映した。
クロージング・事後確認
- 資金移動の時系列表を作った。
- 署名者・押印・本人確認を準備した。
- 解除・変更の完了資料を確認した。
- 返済・借換えの証憑を保存した。
- 担保抹消書類と登記担当を確認した。
- 未発行書類の受領期限を記録した。
- 旧代表者の銀行・カード権限を停止した。
- 30日後に保証台帳を再確認した。
- 90日後に担保・保証を再監査した。
- 一時的二重徴求の見直し日を記録した。
経営者保証の解除に関するFAQ
株式譲渡日に代表取締役を辞任すれば、経営者保証の解除も同日に完了しますか
辞任だけで保証契約が当然に消えるとは限りません。会社法上の代表者変更、金融機関への届出、保証契約の解除・変更、借換え、担保等を別に確認します。同日完了を目指す場合は、金融機関の審査と必要書類を事前に整え、最終契約の条件と資金移動へ反映します。
買い手代表者が新たに保証人になれば、旧経営者は必ず外れますか
必ずとは限りません。事業承継時の特則は二重徴求を原則として避ける考え方を示しますが、金融機関は個別事情を審査します。新保証の設定と旧保証の解除が同じ手続・同じ日になるかを確認し、旧経営者に一時的または継続的な保証が残る場合は、理由と見直し条件を確認します。
金融機関へ相談すると、会社売却の情報が従業員や取引先へ漏れませんか
金融機関には守秘義務や情報管理がありますが、誰にいつ何を伝えるかは案件で設計する必要があります。融資契約の通知義務、買い手の確度、審査期間、必要な関係者の承諾を確認し、支援機関・弁護士と相談計画を作ります。広く一斉に説明するのではなく、必要な担当者へ限定して進めます。
経営者保証の解除をクロージング条件にできますか
解除確認を前提条件として検討することはありますが、資金調達や金融機関手続との関係で実行可能かを確認します。第三者の審査結果と当事者が実行できる行為を区別し、未達時の延期、返済、代替案、中止を弁護士と設計します。すべての案件で同じ条文を使えるわけではありません。
赤字会社では経営者保証の解除を相談できませんか
赤字という一事だけで相談不可とは断定できません。赤字の理由、足元業績、返済能力、財務基盤、情報開示、買い手の資力、承継後計画等が個別に見られます。改善途中なら、現状と計画を正確に示します。ただし、相談できることと解除されることは別です。
信用保証協会付き融資は、銀行と信用保証協会のどちらへ相談しますか
通常は取扱金融機関が窓口になる場合がありますが、制度と案件により必要手続が異なります。金融機関へ、信用保証協会との調整、必要資料、審査、完了時期を確認します。保証番号ごとに台帳へ記載し、銀行の経営者保証と信用保証契約を混同しません。
成約後に旧経営者の保証が残っていると分かったらどうしますか
まず契約と保証台帳、金融機関の手続状況を確認し、買い手、金融機関、弁護士等へ連絡します。最終契約上の義務、未了原因、解除・返済・借換えの選択肢を整理します。2026年の金融庁ネットワークは、実施後に旧経営者へ保証が残る場合も相談例に含めますが、解除を確約する制度ではありません。
金融庁の情報ネットワークへ相談すれば経営者保証の解除ができますか
相談しただけで解除されるわけではありません。公式案内は、関係者間の認識一致と納得を促す仕組みとし、あっせん、仲介、調停、個別対応の確約を行わないと明記しています。対象者、必要な承諾、相談シート、記載要領を最新ページで確認します。
代表者個人の不動産担保は経営者保証と同じですか
同じではありません。個人が保証人になる契約と、個人所有不動産へ抵当権等を設定する契約は別の論点です。保証の解除、担保権の抹消、会社による不動産利用をそれぞれ確認します。登記手続は司法書士等へ相談します。
まだ買い手がいなくても経営者保証の解除について準備できますか
保証台帳、関連当事者取引、月次資料、資金繰り、契約原本の整理は買い手が決まる前から可能です。具体的な解除審査には買い手情報やスキームが必要になる場合がありますが、早期に未確認契約を見つけるほど選択肢を比較しやすくなります。
家族や共同創業者も保証人の場合、経営者だけで解除手続を進められますか
保証契約や担保提供の当事者が別にいるなら、経営者一人の判断だけで完結するとは限りません。誰がどの債務を保証し、どの資産を提供しているかを契約で確認し、本人へ十分な説明と必要な手続を行います。M&A情報の機密性を理由に、保証人本人へ必要事項を伝えず署名を求めてはいけません。説明時期、資料、専門家の同席、家族間の利害対立を弁護士と整理します。
共同保証人の保証だけ解除され、旧経営者の保証が残る場合や、その逆もあり得ます。「家族分もまとめて外れる」という総称で進捗を説明せず、保証人・契約番号ごとに結果を確認します。解除後は各本人へ効力日と確認資料を渡し、残る保証があれば見直し日と相談窓口を共有します。
譲渡企業手数料0円なら、保証解除に関する外部費用もすべて0円ですか
同じではありません。M&A支援機関へ支払う報酬と、金融機関費用、借換手数料、担保・登記、弁護士、税理士、司法書士等の外部費用は別です。鎌倉M&A総合センターの譲渡企業側手数料の範囲と、案件ごとに発生し得る外部費用を事前に確認してください。
2026年開始の企業価値担保権と経営者保証の解除の違い
企業価値担保権は新しい資金調達の選択肢
金融庁は、企業価値担保権に関する公式ページで、この制度を事業の将来性に基づく融資を後押しする新しい仕組みと説明しています。制度は2026年5月25日に始まり、不動産担保や経営者保証へ過度に依存しない融資を促すことが期待されています。
企業の技術、顧客基盤、ブランド、事業計画等を含む事業全体の価値に着目する点は、有形資産が限られる地域サービス、IT、観光、専門事業にも関心のある論点です。しかし、制度が始まったことだけで、既存保証の解除が自動的に行われるわけではありません。
既存保証の変更と新規融資の検討を混同しない
既存借入に付いた経営者保証を外す相談と、企業価値担保権を利用した新たな融資を受ける審査は、同じではありません。借換えに利用できる可能性があるか、対象会社・買い手・金融機関の条件に合うか、費用や契約上の制約は何かを個別に確認します。
「新制度があるので保証は不要です」と金融機関へ結果を迫るのではなく、事業性、財務、情報開示、資金使途、承継後計画を説明します。制度の利用可能性と、現在の保証を解除するまでの工程を別の列で管理します。
事業全体を担保にする意味を理解する
企業価値担保権は、単に経営者保証を外すための無料の代替物ではありません。事業全体の価値に関する担保制度であり、金融機関との継続的な対話、事業計画・定性情報の共有、契約上の権利義務が関係します。利用前には金融庁の制度概要、FAQ、法定説明事項等を確認します。
M&Aを検討する会社では、企業価値担保権が設定されているか、取引実行や事業譲渡にどのような手続が関係するかをデューデリジェンスで確認します。設定があるだけで取引不可と決めつけず、担保権者、契約、法令上の手続を専門家へ確認します。
担保権実行時の事業譲渡と通常M&Aを区別する
企業価値担保権の実行局面では、事業の継続と労働者保護に関する特別な制度設計があります。通常の任意の株式譲渡・事業譲渡と同じ手続だと説明してはいけません。正常な事業承継で企業価値担保権を利用する可能性と、債務不履行後の実行手続を分けます。
本稿では、制度の存在を選択肢として紹介するにとどめ、利用可否や効果を保証しません。2026年に始まった制度で実務情報が更新され得るため、取引直前に金融庁と金融機関の最新案内を確認します。
経営者保証の解除面談で確認する20の質問
次の質問は、金融機関へ解除を迫るための定型文ではありません。論点を漏らさず、回答の前提を確認するための面談メモです。契約内容と進捗に応じて選びます。
- 今回の審査対象となる借入・保証の契約番号はどれですか。
- 旧経営者の保証以外に、担保・共同保証・根保証はありますか。
- 代表者・株主変更について、契約上どの通知または承諾が必要ですか。
- 経営者保証の解除を検討するため、会社側で不足している資料は何ですか。
- 買い手側で提出すべき財務・資金調達・経営計画資料は何ですか。
- 現在の回答は事前見解、条件付き判断、正式承認のどの段階ですか。
- 信用保証協会との協議は必要ですか。窓口と予定時期はいつですか。
- 解除、借換え、返済、保証人変更のどの案を審査していますか。
- 旧経営者と後継者への一時的な二重徴求が生じますか。
- 二重徴求が必要な場合、理由、終了条件、見直し日は何ですか。
- 解除できない場合、どの改善により再検討の可能性がありますか。
- 審査結果へ影響する未確定事項は何ですか。
- クロージング希望日から逆算した資料提出期限はいつですか。
- 返済確定額はいつ取得でき、当日利息・手数料をどう確認しますか。
- 解除または変更の効力が生じる時点はいつですか。
- 完了を確認するために交付可能な書類・記録は何ですか。
- 担保抹消に必要な書類は誰が受領し、誰が登記を申請しますか。
- 当日着金が遅れた場合、どの手続を停止しますか。
- クロージング後に必要な代表者・口座・カード等の変更は何ですか。
- 30日後に残存保証を確認する窓口は誰ですか。
質問への回答は、日付、回答者、前提条件、追加資料、次の確認日とともに記録します。「できると思う」「通常は問題ない」という回答を正式承認と扱わず、判断段階を確認します。
売却を急がない時期にできる経営者保証の解除準備
12か月以上前:経理と個人・法人の境界を整える
M&Aの相手を探す前から、会社と個人の口座、資産、契約、経費を分け、月次数字を早く正確に把握する仕組みを作れます。役員貸付金や個人資産の利用は、税理士と契約・精算方針を確認します。直前だけ数字を動かすのではなく、継続的に透明性を高めます。
古い契約書を集め、金融機関・信用保証協会・担保・リース等の台帳を作ります。返済に伴い台帳を更新する習慣を付けると、突然の体調不安や承継相談にも対応しやすくなります。
6か月以上前:事業計画と資金繰りを現実化する
翌期の売上・粗利・人員・設備投資を、月別の資金繰りへ落とします。良いケースだけでなく、売上減、原価上昇、退職、修繕等の下振れを確認します。会社がどの程度の債務を無理なく返せるかを理解することは、買い手との価格交渉とは別に重要です。
金融機関との通常の定期面談でも、正確な月次情報と事業の見通しを説明します。M&A情報をいつ伝えるかは別途設計しますが、日頃の情報開示を急に始めるのではなく、継続的な対話を整えます。
候補探索前:守りたい条件の優先順位を決める
保証解除、従業員雇用、屋号、取引先、引継ぎ期間、価格のうち、譲れない条件と調整可能な条件を整理します。すべてを同じ優先度にすると候補比較ができません。保証が残る取引を受け入れられないなら、初期段階で支援者へ明確に伝えます。
優先順位は買い手へ弱みを見せるためではなく、交渉途中で判断軸を失わないためのものです。既存コラム「M&Aは価格だけで決めない 譲渡条件の優先順位」も補足として参照できます。
経営者保証の解除を相談する一枚シートの作り方
上段には現状を事実だけで書く
一枚シートの上段には、会社名、業種、拠点、売上・利益の基準期、借入総額の基準日、保証人、担保、信用保証協会の有無を記載します。M&Aを検討していること自体が未公表なら、資料の機密区分と配布先も表示します。希望や評価を混ぜず、確認済みの事実と未確認事項を分けます。
借入総額だけでは契約が特定できないため、詳細は保証台帳の別紙番号へつなぎます。上段を見れば、どの別紙、どの契約原本を開けばよいか分かる索引にします。個人の住所、口座、本人確認資料等を不要に載せず、必要な場面で限定開示します。
中央には目指す取引後の状態を書く
「旧経営者の保証をすべて解除」という希望だけでなく、既存借入を対象会社へ残す、買い手が借換える、譲渡代金で一部返済する、個人担保を抹消するなど、取引後の債務・保証・担保の姿を書きます。未確定なら、案A、案Bとして並べます。
各案へ、必要な債権者同意、買い手資金、会社の運転資金、税務・登記、所要期間を付けます。最終契約だけで実現する事項と、金融機関・信用保証協会・司法書士等の手続が必要な事項を色分けします。
下段には次の判断日を置く
解除可否を一度に決められない場合、追加資料提出日、金融機関の回答予定日、買い手融資の審査日、最終契約交渉日を置きます。担当者名だけでなく、担当者が不在でも進められる部署・窓口を確認します。
判断日を過ぎても回答がない場合、自動的に承認とみなしません。進捗を確認し、クロージング日への影響を更新します。延期判断をいつ行うかも設定し、当日まで結論を先送りしないようにします。
一枚シートは関係者ごとに版を分ける
金融機関向け、買い手向け、社内経営会議向けでは、必要情報と守秘範囲が異なります。金融機関向けには審査資料と買い手情報、買い手向けには解除条件と必要協力、社内向けには資金と意思決定を中心にします。内容の核は同じにし、数字と日付が版ごとに食い違わないよう版管理します。
メール添付で配布する場合、誤送信、転送、保存先を考え、パスワードの別送だけに頼らない安全な共有方法を選びます。配布記録、回収・削除、更新通知を管理します。M&A情報そのものが重要な機密であることを忘れません。
毎回の面談後に一ページへ戻る
面談資料が増えるほど、最新の結論が分からなくなります。金融機関や買い手との協議後は、一枚シートの「確認済み」「未確認」「条件」「次回日」を更新します。古い版は削除せず、参照禁止と版番号を付けて履歴として保管します。
保証解除に関する合意が変わった場合、M&A契約、資金表、クロージング一覧にも同じ変更を反映します。一枚シートだけ新しく、契約案が古い状態を避けるため、更新対象の資料一覧を末尾に置きます。
最終版をクロージング完了報告へ変える
取引実行後は、希望状態を「完了」「未了」「不要になった」に更新し、証跡の保存先を記載します。解除済み保証は効力日と確認資料、担保抹消は登記完了日、残存保証は理由と見直し日を記します。
この完了報告を30日後・90日後の再監査へ使えば、担当者が変わっても保証解除の状況を追えます。旧経営者、買い手、対象会社がそれぞれ必要な版を保管し、個人情報と機密性を守ります。
経営者保証の解除を証跡・担当・期限で管理する実務台帳
経営者保証の解除を「相談中」「対応済み」という一語で管理すると、正式判断、契約変更、返済、担保手続のどこまで終わったかが分かりません。実務台帳には確認対象、根拠資料、主担当、期限、完了基準を別々の列で置きます。金融機関ごとに書面の名称や交付方法が異なる場合は、存在しない書面を無理に求めず、何をもって確認できるかを担当窓口と決めて記録します。
次の表は案件へそのまま転記する契約書式ではなく、確認漏れを防ぐための管理例です。一つの行へ複数の借入や保証をまとめず、契約番号または管理番号ごとに複製してください。期限は「なるべく早く」ではなく日付で置き、回答待ちでも次回確認日とクロージングへの影響を更新します。
証跡台帳の26行モデル
| 管理ID | 確認対象 | 保存する証跡 | 主担当 | 期限 | 完了基準 |
|---|---|---|---|---|---|
| G-01 | 対象契約の母集団 | 借入一覧、総勘定元帳、残高確認資料 | 対象会社の財務担当 | 初回協議の十営業日前 | 帳簿、契約原本、金融機関別一覧が一致 |
| G-02 | 証書貸付 | 金銭消費貸借契約、変更契約、返済予定表 | 財務担当と弁護士 | 資料開示の基準日 | 契約番号、保証人、満期を一行で特定 |
| G-03 | 保証契約 | 保証書、保証約定、差入書の写し | 旧経営者と弁護士 | 基本合意の前 | 保証する債務、範囲、効力発生日を確認 |
| G-04 | 借入残高 | 返済履歴、残高証明、利息計算資料 | 経理担当 | 資金表を確定する日 | 元金、未払利息、手数料を資金表へ反映 |
| G-05 | 当座貸越・根保証 | 極度契約、利用明細、更新案内 | 財務責任者 | 買い手融資申込の前 | 残高だけでなく極度額、期間、対象債務を確認 |
| G-06 | 信用保証協会付き融資 | 保証番号、保証決定資料、金融機関の案内 | 金融機関窓口担当 | 関係者協議の設定日 | 銀行側と保証協会側の確認事項を分離 |
| G-07 | 個人不動産の担保 | 登記事項証明、設定契約、物件一覧 | 司法書士と旧経営者 | 契約案の初稿前 | 共同担保、順位、抹消手続の要否を確認 |
| G-08 | 金融債務以外の保証 | 賃貸借、リース、仕入、法人カードの契約 | 総務担当 | DD質問の回答期限 | 相手方、通知先、解除方法を契約別に記載 |
| G-09 | 社内の意思決定権限 | 取締役会資料、稟議、委任状 | 会社法務担当 | 正式申入れの前 | 申入れ、返済、担保手続の承認者が確定 |
| G-10 | 支配権変更等の通知 | 融資約定、通知案、提出記録 | 弁護士と財務担当 | 契約所定の期限 | 通知要否、宛先、提出日が台帳に残る |
| G-11 | 買い手の本人・法人確認 | 登記事項、株主構成、役員一覧 | 買い手の法務担当 | 金融機関への説明前 | 名称だけでなく実質的な支配関係を説明可能 |
| G-12 | 買い手の自己資金 | 残高資料、出資決議、資金出所説明 | 買い手の財務担当 | 資金証明の提出日 | 取得代金、返済、運転資金の重複計上がない |
| G-13 | 買い手の借入 | 申込控え、審査段階表、条件提示 | 買い手と融資担当者 | 最終契約交渉の開始前 | 相談、申込、承認、実行可能を区別して表示 |
| G-14 | 譲渡後事業計画 | 月次損益、人員計画、設備投資計画 | 買い手のPMI責任者 | 追加資料の提出期限 | 返済原資と現場施策の前提が同じ |
| G-15 | 譲渡後資金繰り | 十三週資金繰り、下振れ表、最低現預金 | 対象会社と買い手 | 返済額の決定前 | 保証解除後も給与、仕入、税の支払が可能 |
| G-16 | 金融機関との面談 | 議題、出席者、回答、宿題の記録 | 対象会社の窓口責任者 | 各面談の当日中 | 担当者見解と正式判断を別欄に記録 |
| G-17 | 追加資料の依頼 | 依頼メール、提出物、受領確認 | 資料管理担当 | 指定日と再確認日 | 未提出、提出済み、再提出を版番号で管理 |
| G-18 | 審査結果・条件 | 金融機関が交付する資料、確認記録 | 財務責任者と弁護士 | クロージング判断日 | 解除、変更、継続、再審査のいずれかが明確 |
| G-19 | M&A契約との接続 | 前提条件一覧、誓約、未達時条項 | M&A担当弁護士 | 最終契約の締結前 | 保証台帳のIDが契約別紙と対応 |
| G-20 | 返済・借換え指図 | 送金依頼、着金口座、実行時刻表 | 決済担当と金融機関 | 実行日の五営業日前 | 金額、口座、承認者、切戻し条件を照合 |
| G-21 | 資金移動の完了 | 振込控え、着金確認、返済計算書 | 決済担当 | クロージング当日 | 予定額と実行額の差額理由を記録 |
| G-22 | 保証の解除・変更 | 解除通知、変更契約、電磁的記録 | 旧経営者と弁護士 | 当日または合意期限 | 対象契約、効力日、残存義務を確認 |
| G-23 | 原本・差入書の処理 | 返却記録、失効確認、受領票 | 文書管理担当 | 交付可能日から五営業日以内 | 返却されない場合も取扱いの説明を保存 |
| G-24 | 担保の抹消・変更 | 登記申請控え、完了証、登記事項証明 | 司法書士 | 必要書類受領後の予定日 | 申請だけでなく登記完了を確認 |
| G-25 | 旧経営者の権限 | 銀行権限、カード、電子証明の停止記録 | 総務・IT責任者 | クロージング当日 | 必要な引継ぎ権限だけ期限付きで残る |
| G-26 | 残存保証の再監査 | 三十日・九十日確認票、例外一覧 | 買い手の財務責任者 | 三十日後と九十日後 | 未了理由、次回期限、旧経営者への報告を更新 |
期限を決める10の判断ゲート
台帳の期限は、M&A全体の日程と独立させません。次のゲートで未了事項を確認し、後工程へ進めるか、資料を補うか、実行日を見直すかを決めます。金融機関の個別審査を急がせる表ではなく、当事者側の準備と判断を先送りしないための表です。
| ゲート | 確認時点 | 責任者 | 判断材料 | 未了時の処理 |
|---|---|---|---|---|
| 範囲確定 | 候補探索の開始前 | 譲渡企業責任者 | 保証・担保・関連契約の母集団 | 不明契約を未確認欄へ置き、原本探索を継続 |
| 相談準備 | 金融機関へ説明する前 | 財務責任者 | 現況、買い手像、希望する取引後状態 | 推測値を確定値にせず、不足資料へ期限を付与 |
| 買い手確認 | 独占交渉へ入る前 | M&A責任者 | 資金、支配関係、事業計画 | 解除前提を買い手の口頭説明だけで固定しない |
| 審査投入 | 必要資料がそろった日 | 金融機関窓口担当 | 提出一覧、版番号、受領記録 | 不足理由と提出予定日を双方で共有 |
| 契約接続 | 最終契約の初稿時 | 弁護士 | 審査状況、必要行為、未達時分岐 | 第三者判断と当事者の義務を分けて修正 |
| 資金確定 | 実行日の十営業日前 | 譲渡企業・買い手財務 | 返済額、借換え額、運転資金 | 不足額を価格から無断で流用せず再設計 |
| 書類確定 | 実行日の五営業日前 | 文書管理担当 | 署名版、解除資料、登記資料 | 未発行資料の受領条件と代替確認を設定 |
| 前日判定 | クロージング前営業日 | 取引責任者 | 条件充足表、送金時刻表、連絡網 | 未充足を完了扱いにせず延期判断へ上げる |
| 当日判定 | 資金移動の直後 | 決済責任者 | 着金、返済、解除・変更の効力 | 差額や書類不備を記録し、次の行為を停止 |
| 事後判定 | 三十日後・九十日後 | 買い手財務責任者 | 残存保証、担保、権限、未発行資料 | 旧経営者へ状況と次回期限を報告 |
担当者が変わっても読める実務用語集
同じ言葉でも契約や金融機関の説明で意味が異なることがあります。台帳では略称だけを使わず、その案件で何を指すか、どの資料で確認したかを併記します。以下は一般的な整理の入口であり、個別契約の解釈は原文と専門家確認を優先します。
| 用語 | 台帳での意味 | 確認する資料・注意点 |
|---|---|---|
| 主債務 | 保証の対象となる会社等の債務 | 保証書だけでなく借入契約、残高、変更履歴を照合 |
| 保証人 | 主債務が履行されない場合に契約上の責任を負う者 | 代表者以外の親族、共同創業者、第三者も確認 |
| 連帯保証 | 契約に基づき主債務者と連帯して責任を負う保証 | 一般用語の印象で判断せず保証条項を確認 |
| 根保証 | 一定範囲の不特定債務を対象とする保証 | 極度額、対象取引、期間、元本確定を確認 |
| 極度額 | 根保証等で定められる責任上限に関する金額 | 現在残高と同じ金額だと決め付けない |
| 物上保証 | 他人の債務のため自己の財産を担保に供する関係 | 人的保証の解除と担保抹消を別行で管理 |
| 共同担保 | 複数の不動産等が同じ債権を担保する状態 | 一物件の抹消だけで全部完了としない |
| 信用保証協会付き融資 | 信用保証協会の保証が関係する金融機関融資 | 銀行、保証協会、債務者の手続を混同しない |
| 解除 | 本稿では保証人の地位を外す目標状態を表す一般語 | 正式な法的効果と資料名は個別契約で確認 |
| 変更契約 | 既存契約の当事者、条件、保証等を変更する契約 | 変更しない条項と効力発生日も読む |
| 借換え | 新たな資金調達等で既存借入を返済する設計 | 申込、承認、実行を別の状態として管理 |
| 完済 | 対象債務の元金・利息等を支払い終えること | 完済と根保証・担保の処理完了を同一視しない |
| 残高証明 | 一定基準日の残高を確認する資料 | 発行日と基準日、対象契約を確認 |
| 解除条件 | 解除・変更を検討する際に示される条件 | 口頭説明、内部審査、正式条件を区別 |
| 前提条件 | M&Aを実行する前に満たす事項 | 誰が充足を確認し、放棄できるかを契約で確認 |
| 誓約事項 | 契約当事者が一定の行為を行う、または行わない約束 | 保証先である第三者の判断まで約束できるとは限らない |
| ウェイバー | 契約上の権利や条件を放棄・不行使とする取扱い | 範囲、相手方、効力、書面化を専門家と確認 |
| 期限の利益 | 定められた期限までは履行を求められない利益に関する概念 | 融資約定の事由と通知・承諾条項を確認 |
| クロージング | 株式・事業、代金、関連書類等を実行する工程 | 署名日と資金・保証手続の効力日を区別 |
| 証跡 | 誰がいつ何を確認・実行したかを後から追える記録 | メールだけでなく正式資料、受領記録、版番号を保存 |
| エスカレーション | 担当者だけで決められない事項を決裁者へ上げること | 金額、期限、法的影響ごとの基準を設定 |
| 版管理 | 資料の更新順序と使用可能な最新版を管理すること | ファイル名、更新日、作成者、配布先を残す |
証跡フォルダの保存ルール
- ファイル名の先頭へ管理IDを付け、保証台帳の一行から資料を開けるようにする。
- 受領日と資料の基準日を分け、古い残高資料を最新資料と誤認しない。
- 金融機関から受け取った原本と社内で作った要約を、同じファイル名で上書きしない。
- 未署名案、署名済み版、差替え版を区別し、実行に使用した版を固定する。
- メール本文だけに条件を残さず、添付資料と面談記録の参照先を相互に記載する。
- 個人の住所、口座、本人確認資料はアクセス権を絞り、全関係者フォルダへ複製しない。
- 買い手候補ごとに閲覧範囲を分け、候補変更時の返還・削除記録を保管する。
- 担当者が退職・異動しても読めるよう、略称と口頭経緯を用語集・面談記録へ戻す。
- クロージング後は編集可能な作業版と完了報告版を分け、証跡の改変を防ぐ。
- 保存期間は法令、契約、紛争可能性、社内規程を確認し、一律の永久保存にしない。
週次会議では、資料を何枚集めたかではなく、完了基準を満たした行、回答待ちの行、実行日を止める行を確認します。回答待ちには窓口、最終連絡日、次回連絡日を置きます。買い手や金融機関の責任に見える項目でも、譲渡企業側にできる資料提出や判断準備が残っていないかを確認してください。
最終的な経営者保証の解除の可否は個別審査と契約によります。この台帳は解除を確約する道具ではなく、確認済みの事実と未了の課題を分け、当事者が制御できる行為を期限内に進める道具です。正式な契約解釈、登記、税務、金融機関手続は、各担当機関と専門家へ確認します。
公開・実行直前に更新する情報
金融庁の相談ネットワーク、金融機関の手続、信用保証制度、企業価値担保権等は、公表資料や実務運用が更新される可能性があります。本稿の作成日だけを根拠にせず、実際に金融機関へ申請する日と取引を実行する日に公式ページを再確認してください。
担当部署名、必要資料、受付方法、審査期間、書面の名称が変わる場合もあります。古いチェックリストをそのまま使わず、確認日と確認者を台帳へ追記し、最終契約、資金表、クロージング一覧へ同じ内容を反映します。
制度更新を見つけた場合は、案件への適用日と対象範囲を確認します。公表日、施行日、申請受付日を混同せず、経過措置があるかも含めて金融機関と専門家へ問い合わせます。
経営者保証の解除を確認する一次資料
- 中小企業庁「経営者保証」:支援策、ガイドラインの位置付け、相談先を確認。
- 全国銀行協会「経営者保証ガイドライン」:本文、特則、Q&Aへの公式導線。
- 事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則:二重徴求、前経営者・後継者、企業側の対応。
- 中小企業庁「中小M&Aガイドライン」:第3版と保証トラブルへの対応。
- 中小企業庁「M&Aに関するトラブルにご注意ください」:個人保証が解除されなかった注意事例。
法令、ガイドライン、相談制度は改正・更新されることがあります。本稿は2026年8月25日に公式ページを確認して作成しています。実行時には各リンクの更新日、適用日、最新様式を再確認してください。
まとめ:経営者保証の解除を成約条件として見える化する
経営者保証の解除で最も危険なのは、「買い手が引き受けると言っている」「銀行担当者も問題ないと言った」という理解のまま、契約番号、正式審査、解除資料を確認せずに経営権を渡すことです。保証台帳を作り、会社・買い手・取引の資料を分け、金融機関手続と最終契約を同じ工程表で動かしてください。
ガイドラインと事業承継時の特則は、前経営者と後継者の双方へ安易に保証を残さず、保証の必要性を合理的に検討するための共通言語になります。一方、経営者保証の解除は個別審査であり、制度名だけで結果を約束することはできません。解除できない場合も、理由、改善、返済、借換え、代替保全、相談経路を具体化できます。
鎌倉M&A総合センターでは、まだ会社売却を決めていない段階から、譲渡条件、保証・担保、必要資料、候補先の方向性を整理できます。一般的な第一歩は「鎌倉で会社売却を考え始めた経営者が最初に整理すべきこと」をご覧ください。個別相談はお問い合わせフォームから受け付けています。
重要:本稿は一般的な情報提供であり、経営者保証の解除、融資、担保、M&A契約の個別結論を示すものではありません。取引実行前に、金融機関、信用保証協会、弁護士、税理士、司法書士等へご確認ください。