本記事は、当事会社等の公表資料をもとにした解説です。当センターの支援実績を紹介するものではありません。
メーカーズシャツ鎌倉 事業譲渡は、 実在するブランド事業の一部を別会社が譲り受けた公開事例です。 株式会社ランドビジネスは、 メーカーズシャツ鎌倉株式会社が営んでいた紳士重衣料とトラウザーズのカスタムオーダー事業を譲り受け、 TEXTEQオーダーサロンとして展開したことを公式資料で説明しています。
メーカーズシャツ鎌倉側の公式案内では、 従来のTexTeq取扱店での営業を2021年3月末で終え、 ランドビジネスへの事業譲渡に伴い、 2021年6月4日に恵比寿の新店舗を開くと告知しました。 ここまでは一次資料で確認できます。 しかし、 譲渡価額、 対象資産の明細、 顧客データの移管方法、 従業員の転籍、 取引先契約の承継条件は公表されていません。
本記事は、 メーカーズシャツ鎌倉 事業譲渡について、 確認済み事実、 公開資料からの分析、 一般的なM&A実務を明確に区分します。 公表されていない事情を成功談として補わず、 鎌倉・湘南の小売店、 工房、 アパレル、 予約型サービスが事業を引き継ぐときに何を確認すべきかを、 実務の順番で解説します。
店舗やブランドの承継を初めて検討する方は、 老舗店舗を第三者承継するときに守るもの、 常連客と取引先を引き継ぐ準備もあわせてご覧ください。 本記事は想定事例ではなく、 当事会社が公表した資料を基礎にする実在事例です。
メーカーズシャツ鎌倉 事業譲渡の結論
確認済み事実ランドビジネスの2021年5月14日付決算説明資料は、 メーカーズシャツ鎌倉から、 紳士服のスーツやジャケット等を扱うカスタムオーダー事業、 ハンドメイドラインを譲り受けたと説明しています。 同資料は、 同社保有のイルチェントロ恵比寿で、 TEXTEQオーダーサロンとして始動したことも示しています。
確認済み事実メーカーズシャツ鎌倉の2021年6月2日付案内は、 TexTeqのオーダー事業をランドビジネスへ譲渡すること、 従来の広尾店とランドマーク店での取扱いを3月末で終了したこと、 新店舗でスーツオーダーとアフターケアを提供することを顧客へ伝えています。
公開資料からの分析メーカーズシャツ鎌倉 事業譲渡の重要点は、 法人全体の株主が変わる株式譲渡ではなく、 特定のカスタムオーダー事業を切り出したと読める点です。 買い手は、 取得対象を選び、 運営拠点を変え、 自社の事業として立ち上げています。 この構造では、 何が対象で、 何が譲渡企業に残るかの境界が案件品質を左右します。
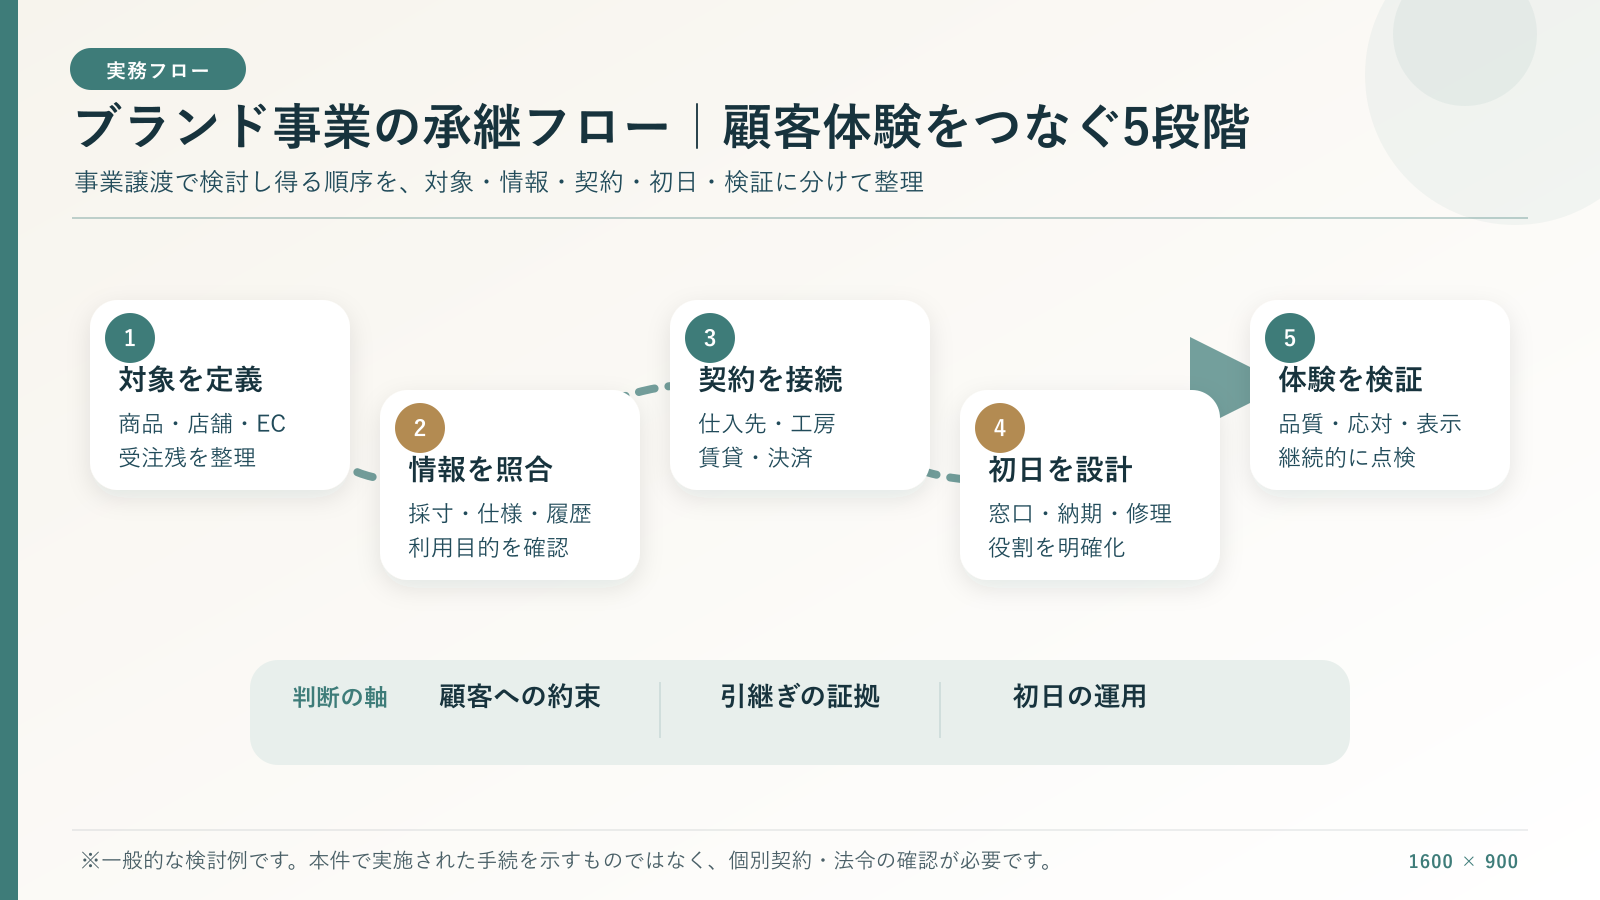
一般的な実務同じような事業譲渡を検討するときは、 ブランド名だけを取得対象と考えてはいけません。 注文を受ける入口、 採寸、 仕様決定、 仕入、 縫製、 検品、 納品、 補正、 問い合わせ、 会計まで、 顧客体験を一つの流れとして分解します。 そのうえで資産、 契約、 データ、 人材、 義務を対応させます。
公表資料から確認できないこと
- 譲渡価額は非公表であり、 売上や店舗数から推定しない。
- 会社全体の買収、 メーカーズシャツ鎌倉の廃業とは書かない。
- 顧客データ、 従業員、 在庫が実際に移転した範囲を断定しない。
- 買い手と譲渡企業の動機を、 公式資料にない経営事情で補わない。
一次資料で確認できる取引事実
| 項目 | 確認できる内容 | 確認できない内容 |
|---|---|---|
| 譲渡側 | メーカーズシャツ鎌倉株式会社 | 本件に至った詳細な社内判断、 残存事業の条件 |
| 譲受側 | 株式会社ランドビジネス | 取得対価、 資金調達、 契約上の補償 |
| 対象 | 紳士重衣料とトラウザーズのカスタムオーダー事業 | 資産、 債務、 契約、 従業員の個別明細 |
| 手法 | 事業譲渡・事業譲受 | 各権利の具体的な移転手続 |
| 譲受後 | TEXTEQオーダーサロンとして恵比寿で始動 | 開店後の案件別損益、 顧客移行率 |
| 旧取扱店 | 広尾店、 ランドマーク店での取扱いを2021年3月末に終了 | 旧店舗の賃貸借や什器の処理 |
| 新店舗 | 2021年6月4日に恵比寿で開店すると案内 | 移転費用、 休業中の受注対応 |
| サービス | 新店舗でスーツオーダーとアフターケアを提供すると案内 | 旧注文に対する保証条件の詳細 |
取引の中心事実は、 ランドビジネスの2021年9月期第2四半期決算説明資料と、 メーカーズシャツ鎌倉のTexTeq広尾店より店舗移転のお知らせで照合できます。 前者は買い手の事業戦略、 後者は顧客向けのサービス移行を説明しており、 両方を読むことで立場の違いが分かります。
公表日と店舗移行の日程を分ける
メーカーズシャツ鎌倉の公式案内は2021年6月2日付で、従来店での取扱終了を3月末、新店舗の開店を6月4日と説明しています。公表日と店舗移行の日程は異なります。また、この案内だけで資産、契約、注文、従業員の個別の移転日を確定することはできません。
公式発表は目的に応じて情報量が違う
決算説明資料は、 投資家に新規事業の方向を示すための資料です。 店舗案内は、 顧客が次にどこへ相談すればよいかを伝える資料です。 どちらにも、 契約書の資産一覧、 個人情報の移行記録、 従業員同意書は通常載りません。 記事執筆者は、 載っていない事実を自然な物語で埋めない姿勢が必要です。
後年資料は補助線として使う
ランドビジネスの有価証券報告書は、 2021年3月にメーカーズシャツ鎌倉の営む紳士重衣料等の事業を譲り受け、 服飾事業を開始したと沿革に記載しています。 現在の一次資料として取引の存在を再確認できますが、 後年の事業展開を2021年当時に決まっていた計画として遡及させてはいけません。
メーカーズシャツ鎌倉 事業譲渡を事実・分析・一般論に分ける
事実は資料の語句と日付へ戻れる形にする
確認済み事実には、 誰が、 何を、 いつ公表したかを付けます。 「ブランドを守るために売却した」「買い手が顧客基盤を狙った」といった表現は、 一次資料が明言していなければ事実欄に置けません。 メーカーズシャツ鎌倉 事業譲渡では、 対象事業と譲受後の店舗展開は確認できますが、 価格と詳細動機は非公表です。
分析は根拠と反対可能性を示す
公開資料から、 買い手が不動産中心の会社から服飾事業へ進出し、 自社保有物件で新店舗を始めた点に戦略上の特徴を見いだせます。 しかし、 実際の狙いが不動産活用だけだった、 または特定の顧客データ取得だったとは断定できません。 分析は「資料からこう読める」と書き、 別解があることを残します。
一般論は本件で実施されたとは書かない
個人情報保護委員会のガイドラインは、 合併、 分社化、 事業譲渡等による事業承継に伴う個人情報取得を説明しています。 ただし、 その一般規定を示したからといって、 本件の具体的なデータ移転方法が分かるわけではありません。 「通常確認する事項」と「本件で確認済みの行為」を明確に分けます。
事業譲渡という手法が持つ意味
会社ではなく事業を構成する要素を選ぶ
株式譲渡では、 対象会社の株主が変わっても会社法人は同じです。 事業譲渡では、 譲渡企業会社が保有する資産や権利のうち、 契約で定めたものを譲受人へ移します。 メーカーズシャツ鎌倉 事業譲渡は、 カスタムオーダー事業という単位で公表されているため、 取得対象の画定が中心論点になります。
「事業一式」という言葉だけでは、 在庫、 受注残、 商標、 型紙、 顧客情報、 電話番号、 修理義務のどれが入るかは決まりません。 対象資産一覧、 対象契約一覧、 引受債務一覧、 除外項目を別紙で作り、 基準日後の増減をどう反映するかを決めます。
必要な契約を一つずつつなぎ直す
事業譲渡では、 契約上の地位を移すため相手方の同意や再契約が必要になることがあります。 顧客注文、 仕入、 縫製委託、 賃貸借、 決済、 物流、 システムを契約単位で確認します。 事業譲渡契約に対象と書いても、 第三者との契約が自動的に使えるとは限りません。
同意取得は、 署名を集めれば終わりではありません。 相手方が新しい支払条件、 保証、 最低発注、 契約期間を求めることがあります。 買い手は、 再契約できなかった場合の代替先、 価格影響、 クロージング条件を準備します。
従業員の雇用関係を丁寧に扱う
株式譲渡では雇用主法人が残るのが通常ですが、 事業譲渡で雇用主を変える場合は、 対象者への説明と個別の手当てが重要です。 メーカーズシャツ鎌倉 事業譲渡の具体的な転籍状況は非公表なので、 本件で誰が移ったかは論じません。
一般的な準備では、 業務、 技能、 雇用条件、 勤続、 休暇、 退職給付、 社会保険、 通勤、 勤務地を比較表にします。 顧客と長い関係を持つ販売担当や採寸担当については、 本人の意向を尊重しながら、 引継ぎ可能な業務記録も整えます。 従業員への伝え方は会社売却を従業員へいつどう伝えるかで詳しく解説しています。
税務は資産別に確認する
国税庁は、 商品の販売、 建物、 機械、 備品、 特許権、 商標権などの移転を資産の譲渡の例として示しています。 また、 営業の譲渡では課税資産と非課税資産の対価を合理的に区分する考え方を案内しています。 個別案件の税額は、 対象資産、 対価配分、 当事者の状況を税理士と確認します。
メーカーズシャツ鎌倉 事業譲渡の譲渡価額と税務処理は公表されていません。 よって、 記事で特定ののれん額、 税負担、 手取り額を例示するときも、 本件の数字として扱ってはいけません。
承継対象を12領域に分ける
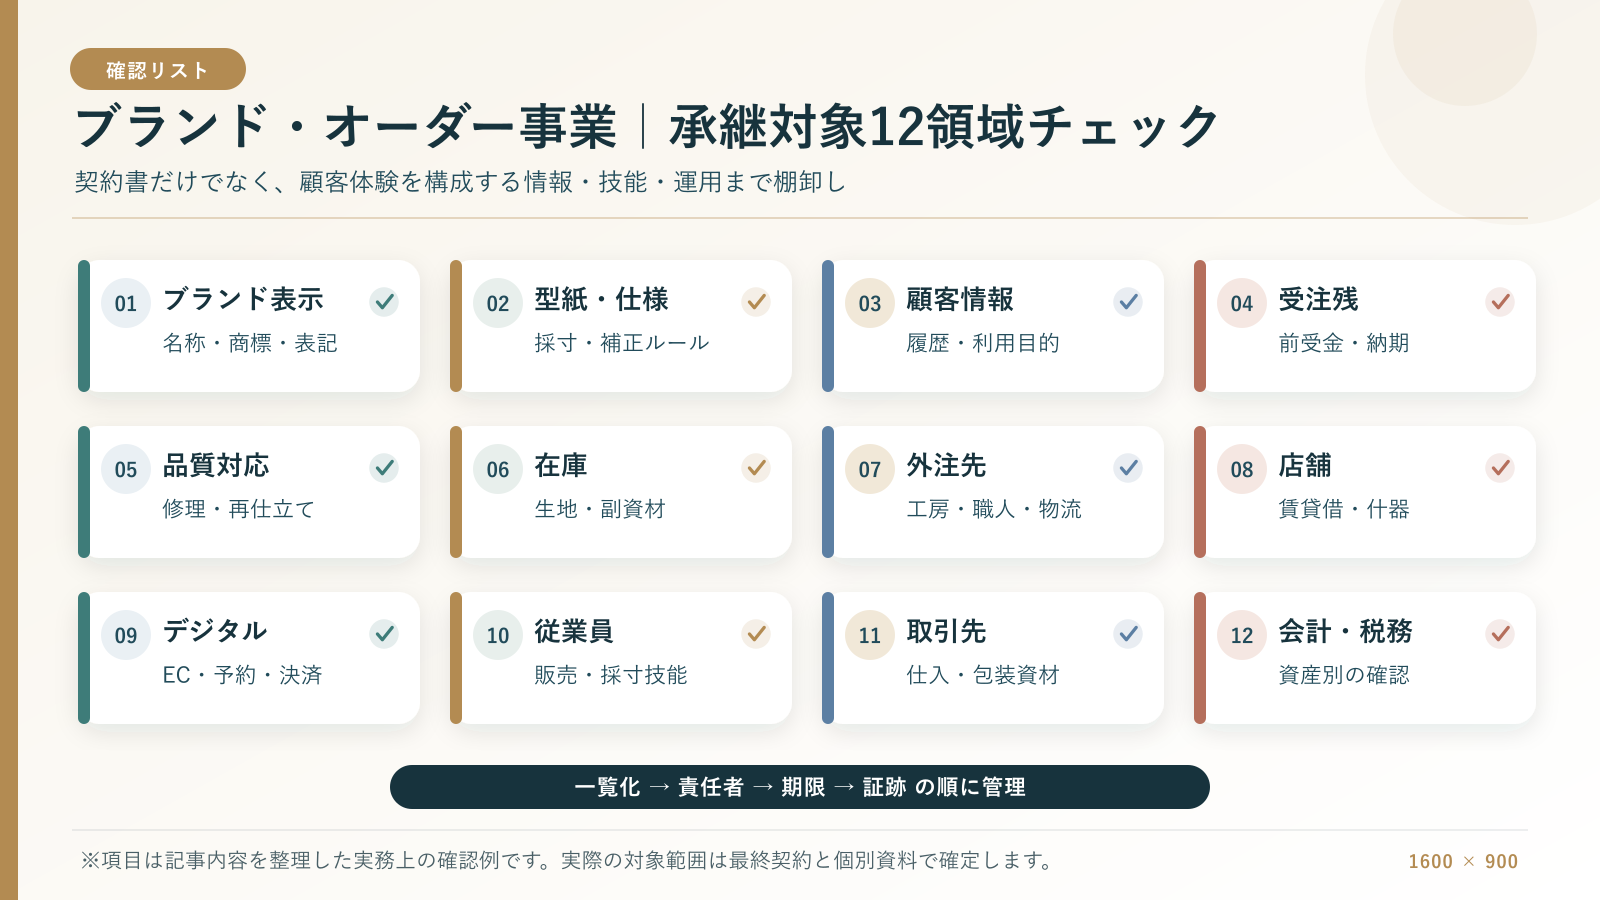
カスタムオーダー事業は、 商品在庫だけを動かせば継続できる事業ではありません。 顧客の体型と希望を聞き、 仕様へ変換し、 工場へ伝え、 納品後も補正する連続したサービスです。 以下は、 メーカーズシャツ鎌倉 事業譲渡で公表された範囲を越えず、 同種案件で確認すべき対象を12領域へ分けたものです。
1. ブランド名・商標・ロゴ
確認済み事実公開資料では、 譲受後の運営名称としてTEXTEQオーダーサロンが示されています。 一方、 商標権の登録番号、 移転範囲、 使用許諾の期間や地域までは開示されていません。
一般的な実務契約では、 文字商標、 図形商標、 店舗表示、 包装、 タグ、 ドメイン、 SNS名を別々に洗い出します。 誰が所有し、 どの指定商品・役務で使え、 いつから表示を変えるかを確認します。
注意点屋号を使えると思い込んでも、 商標やドメインが対象外なら告知をやり直すおそれがあります。 ブランドを引き継ぐ場合ほど、 権利と運用権限を一覧で突き合わせる必要があります。
2. 型紙・仕様書・採寸ルール
確認済み事実対象は紳士重衣料とトラウザーズのカスタムオーダー事業と説明されていますが、 型紙、 仕様書、 補正ルール、 縫製指示書の個別承継は公表されていません。
一般的な実務オーダー事業の再現性は、 紙の型紙だけでなく、 体型補正の判断、 仕様コード、 工場への伝達方法、 検品基準に宿ります。 媒体、 版、 保管場所、 更新責任者まで確認します。
注意点データだけを受け取っても、 補正理由を説明できる人がいなければ再注文の品質が下がります。 文書、 システム、 担当者教育を一組として移行させます。
3. 顧客の採寸情報と購買履歴
確認済み事実一次資料は顧客データの移転有無や方法を明らかにしていません。 したがって、 実際にどの情報が渡ったかを本記事で断定することはできません。
一般的な実務一般に、 氏名、 連絡先、 採寸値、 体型上の要望、 注文履歴、 修理履歴は重要な営業資産です。 利用目的、 保管場所、 アクセス権、 保存期間、 問い合わせ窓口を確認します。
注意点採寸値には顧客が慎重に扱ってほしい情報が含まれます。 事業承継の法的整理だけでなく、 顧客が納得できる説明、 セキュリティー、 誤送信防止が欠かせません。
4. 受注残・前受金・納期
確認済み事実旧店舗での取扱終了と新店舗開店は公式案内で確認できますが、 移行時点の受注残、 前受金、 納品責任の分担は公表されていません。
一般的な実務基準日時点の注文を一件ずつ並べ、 受注日、 入金、 仕様確定、 裁断、 縫製、 検品、 納品、 補正の位置を記録します。 売上と原価をどちらが計上するかも決めます。
注意点注文途中で責任主体が曖昧になると、 納期遅延や二重請求を招きます。 顧客向け窓口と社内会計の切替時点を同じ一覧で管理します。
5. 修理・再仕立て・品質保証
確認済み事実メーカーズシャツ鎌倉の案内は、 新店舗でスーツオーダー事業とアフターケアサービスを提供すると説明しています。 具体的な保証条件の承継範囲は非公表です。
一般的な実務裾上げ、 ウエスト調整、 ボタン交換、 縫製不良、 体型変化への対応を区分し、 受付条件、 費用、 期限、 輸送、 責任会社を決めます。 旧注文の証憑確認方法も必要です。
注意点販売だけを移して過去商品の相談に答えられないと、 ブランドへの信頼が下がります。 アフターケアを収益だけでなく承継品質の指標として設計します。
6. 生地・副資材・仕掛品
確認済み事実生地、 裏地、 ボタン、 芯地、 仕掛品、 サンプルの数量や評価方法は公開資料にありません。 譲渡価額も公表されていません。
一般的な実務棚卸表と現物を照合し、 品番、 ロット、 保管場所、 用途、 所有権、 長期滞留、 委託在庫を確認します。 特定顧客向け裁断済み生地は受注残と結び付けます。
注意点帳簿数量が合っても、 色差、 虫害、 日焼け、 陳腐化で販売できないことがあります。 取得対象と評価額を、 状態と将来利用可能性から分けます。
7. 縫製工場・職人・外注先
確認済み事実どの工場や職人が対象事業を支えていたか、 契約が譲受人へ移ったかは公表されていません。 公表資料から特定先を推測してはいけません。
一般的な実務一般的なDDでは、 工場別の品目、 能力、 納期、 最低ロット、 品質、 支払条件、 型紙保管、 再委託を確認します。 キーパーソンとの関係も属人化の程度を見ます。
注意点顧客名よりも工場との暗黙知が重要な場合があります。 契約の同意だけでなく、 初回生産、 検品、 修正指示を一緒に行い、 運用品質を確かめます。
8. 店舗・什器・賃貸借
確認済み事実公式案内は、 従来の広尾店とランドマーク店での取扱いを3月末で終了し、 新店舗を恵比寿に移したことを示しています。 旧店舗賃貸借の処理は非公表です。
一般的な実務店舗承継を伴う案件では、 賃貸人承諾、 保証金、 原状回復、 看板、 内装、 什器、 消防、 工事、 休業期間を確認します。 本件は移転型の論点を考える材料になります。
注意点事業譲渡契約が成立しても、 賃貸借が移らなければ同じ場所では営業できません。 立地を変えるなら、 顧客導線と告知期間を移行計画へ組み込みます。
9. EC・予約・決済・電話窓口
確認済み事実予約システム、 決済契約、 電話番号、 メール、 ウェブ解析の移行方法は一次資料に記載されていません。
一般的な実務顧客が注文へ到達する経路を、 検索、 SNS、 予約、 来店、 採寸、 決済、 納品まで図にします。 アカウント名義、 管理者、 多要素認証、 データ出力可否を確認します。
注意点サイトを移しても予約メールが旧会社へ届く、 決済取消ができないなどの事故が起こり得ます。 切替前後に実注文を想定した通し試験を行います。
10. 従業員・販売担当・採寸担当
確認済み事実従業員の転籍人数、 同意、 雇用条件、 出向の有無は非公表です。 公開情報から全員が移った、 または誰も移らなかったとは書けません。
一般的な実務事業譲渡では、 雇用主の変更について個別の手当てが必要です。 担当業務、 技能、 顧客関係、 給与、 勤続、 休暇、 退職給付、 競業、 相談窓口を整理します。
注意点顧客が担当者を信頼しているオーダー事業では、 人材流出が売上と品質に同時に響きます。 早すぎる公表と遅すぎる説明の双方を避けます。
11. 仕入先・物流・包装資材
確認済み事実主要仕入先、 物流会社、 包装資材の契約条件は開示されていません。 ランドビジネスが何を新規契約したかも不明です。
一般的な実務生地商社、 付属品、 縫製、 倉庫、 配送、 クリーニング等を一覧にし、 名義変更、 再契約、 信用枠、 最低発注、 価格改定を確認します。 繁忙期の能力も検証します。
注意点同じ商品名でも、 仕入先が変われば風合い、 色、 納期、 原価が変わります。 顧客に約束する品質を保てるか、 サンプルと検査で確かめます。
12. 会計・税務・資産配分
確認済み事実取引価格と資産別の配分は公表されていません。 公表資料だけからのれん、 在庫評価、 税負担を計算することはできません。
一般的な実務一般に事業譲渡では、 対象資産と負債、 対価、 消費税区分、 売上計上、 前受金、 引当を整理します。 税務判断は契約案と評価資料を基に税理士へ確認します。
注意点一括価格だけを決め、 課税資産と非課税資産の配分根拠が弱いと、 申告と会計で問題になります。 交渉中から資産台帳を整えます。
ブランドを守るための顧客コミュニケーション
顧客が最初に知りたい四つの答え
顧客が知りたいのは、 取引スキームの法律用語より、 注文品が届くか、 過去の採寸を使えるか、 修理を頼めるか、 どこへ連絡するかです。 告知文は、 サービス継続、 窓口、 日付、 対象注文を先に示します。 メーカーズシャツ鎌倉の店舗案内が新店舗とアフターケアを示した点は、 顧客向け情報の具体例として読めます。
一方、 譲渡価額や契約条件を顧客へ伝える必要は通常ありません。 秘密情報を守りつつ、 顧客の権利と行動に関係する情報を不足なく届けます。 ウェブ、 メール、 店頭、 電話で表現が矛盾しないよう、 一つの質問回答集を作ります。
旧会社と新会社の役割を混ぜない
移行期には、 旧会社が受けた注文、 新会社が受ける注文、 旧商品の修理、 返金、 個人情報問い合わせが同時に発生します。 両社が互いに転送するだけでは、 顧客が何度も説明することになります。 案件番号を共通にし、 最終責任者と応答期限を決めます。
メーカーズシャツ鎌倉 事業譲渡の詳細な窓口分担は公表されていません。 ここで示すのは、 移転を伴うブランド事業で一般に必要な設計です。 実行したと断定する材料にはしません。
伝えない時期にもリスクがある
公表が早すぎると、 従業員や取引先へ未確定情報が広がり、 受注が止まるおそれがあります。 遅すぎると、 顧客が旧店舗へ来店し、 修理期限を逃す可能性があります。 契約締結、 主要同意、 従業員説明、 顧客告知、 店舗切替の順番を逆算します。
秘密保持の基本は秘密保持を守りながらM&Aを進める実務で確認できます。 秘密を守ることと、 必要な相手へ必要な時期に説明することは両立させます。
ブランド・オーダー事業DDの20項目
デューデリジェンスは、 問題を探して価格を下げる作業だけではありません。 買い手が取得後に注文を止めず、 譲渡企業が説明責任を果たすための共同確認です。 以下は一般的な確認項目であり、 メーカーズシャツ鎌倉 事業譲渡で実施された手続を示すものではありません。
1. 売上の分解
確認方法店舗、 商品、 顧客、 新規・再来、 月別に分け、 季節性と移転影響を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点総売上だけでは、 継続する収益と一時的な売上を見分けにくい。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
2. 粗利と原価
確認方法生地、 副資材、 縫製、 物流、 補正、 値引きを注文別に追う。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点価格改定後も同じ粗利が残るとは限らない。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
3. リピート率
確認方法顧客単位で再注文間隔、 担当者、 商品構成を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点名寄せ誤りや担当者退職で見かけの継続性が変わる。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
4. 受注から納品まで
確認方法標準日数と遅延案件を工程別に測る。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点繁忙期だけ長期化するボトルネックを見落とさない。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
5. キャンセル・返品
確認方法理由、 負担者、 再販売可能性、 返金を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点売上だけ計上され、 補正コストが別期間に出ることがある。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
6. 前受金と未消化義務
確認方法入金済み未納品、 商品券、 預り品を把握する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点現金を受け取らず履行義務だけ承継する構造に注意する。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
7. 在庫年齢
確認方法入荷日、 最終使用日、 状態、 販売可能性を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点帳簿価額と換金可能額に差が出やすい。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
8. 品質クレーム
確認方法内容、 発生率、 再作成、 工場別傾向を集計する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点件数が少なくても高額な再製作や評判低下を招く。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
9. 知的財産
確認方法商標、 著作物、 図面、 ノウハウ、 ライセンスを確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点第三者制作物の権利が譲渡企業にない場合がある。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
10. 個人情報
確認方法利用目的、 取得同意、 委託先、 漏えい履歴、 削除を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点利用目的を超えた活用には追加対応が必要になる。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
11. システム
確認方法予約、 顧客、 在庫、 会計、 メールの契約とデータ出力を試す。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点契約名義を変更できず再構築が必要なことがある。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
12. 仕入契約
確認方法価格、 最低ロット、 リードタイム、 支払、 解除を読む。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点株主変更より事業譲渡の方が再契約範囲は広くなりやすい。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
13. 雇用関係
確認方法職務、 技能、 条件、 未払残業、 休暇、 退職給付を整理する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点重要人材の意向を確認せず価値を固定できない。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
14. 店舗契約
確認方法賃貸借、 看板、 内装、 保証金、 原状回復を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点営業拠点を取得対象に含めるかで価格と日程が変わる。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
15. 広告表示
確認方法価格、 原産、 素材、 納期、 保証の表示根拠を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点過去表現をそのまま引き継ぐと現行運用に合わないことがある。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
16. 訴訟・紛争
確認方法顧客、 従業員、 仕入先、 賃貸人との争いを確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点小さな苦情でもSNSで顕在化する可能性がある。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
17. 保険
確認方法施設、 製造物、 情報漏えい、 輸送等の補償を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点契約の名義と事故発生日により補償可否が変わる。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
18. 許認可・届出
確認方法営業形態に必要な届出や建物用途を確認する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点アパレル小売だから確認不要と決めつけない。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
19. 移行費用
確認方法移転、 内装、 システム、 告知、 教育、 二重運営を見積もる。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点取得対価以外の初期支出が資金繰りを圧迫する。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
20. 統合後KPI
確認方法受注、 納期、 再作成、 再来、 粗利、 離職を定義する。 これはメーカーズシャツ鎌倉 事業譲渡の個別条件を示すものではなく、 同種のブランド・オーダー事業を検討するときの一般的な確認枠組みです。
見落としやすい点売上だけでは承継品質の悪化を捉えられない。 資料の有無だけで合否を決めず、 現物、 担当者への質問、 注文サンプル、 契約原本を相互に照合します。
譲渡価額が非公表の案件をどう読むか
非公表はゼロ円や高額取引を意味しない
メーカーズシャツ鎌倉 事業譲渡の価格は、 確認した一次資料では公表されていません。 非公表という事実から、 無償譲渡、 救済、 巨額プレミアムなどを推測することはできません。 記事では「非公表」と書き、 断定的な相場を付けないことが最も正確です。
一般的な評価は利益だけで決まらない
同種事業の検討では、 正常収益、 運転資金、 在庫、 設備、 知財、 顧客、 従業員、 移行費用を確認します。 将来利益を基にする方法、 資産を基にする方法、 類似取引を参照する方法があり、 目的と資料精度に応じて組み合わせます。
ブランド名が知られていても、 買い手が同じ条件で使えるとは限りません。 採寸データがあっても利用範囲や品質が不明なら、 期待売上へそのまま反映できません。 評価は、 権利として取得でき、 運用でき、 顧客が継続する確度へ落とします。
価格と条件を分けて交渉する
譲渡企業にとって大切なのは、 金額だけではありません。 ブランド表示、 既存顧客対応、 従業員、 仕入先、 店舗、 引継ぎ期間、 発表方法が取引後の評判に影響します。 優先順位はM&Aは価格だけで決めない譲渡条件の考え方が参考になります。
買い手も、 低い価格だけを追うと、 協力期間が不足し、 重要人材や仕入先が離れるおそれがあります。 取得対価、 移行費用、 追加投資、 運転資金を合算して、 事業が安定する総費用を評価します。
譲渡企業が準備する資料
会社資料と事業資料を分ける
一部事業を譲る場合、 会社全体の決算から対象事業の売上、 原価、 人件費、 店舗費、 本部費を切り分けます。 どの費用が譲渡後も譲渡企業に残り、 どれが買い手へ移るかを説明します。 配賦だけでなく、 実際に回避できる費用を示します。
直近3期の決算書、 月次試算表、 総勘定元帳に加え、 注文別売上、 商品別粗利、 在庫、 受注残、 顧客、 仕入先、 従業員、 契約、 知財の台帳を準備します。 資料一覧は会社売却前に整える資料リストも活用できます。
非財務価値を証拠へ変える
「接客が丁寧」「職人との関係が強い」「常連客が多い」という説明は重要ですが、 そのままでは買い手が再現できません。 研修資料、 クレーム対応、 再来率、 納期実績、 仕入契約、 作業手順へ落とします。
メーカーズシャツ鎌倉 事業譲渡から学ぶべきなのは、 ブランド知名度だけではありません。 新店舗で同じ顧客価値を再現するには、 目に見えない業務を対象化する必要があるという点です。 ただし、 本件でどの資料が渡ったかは非公表です。
問題資料を後回しにしない
古い在庫、 未解決の補正、 契約切れ、 個人情報事故、 未払残業など、 説明しにくい事項ほど早く整理します。 開示を遅らせると、 価格より信頼が損なわれます。 重要性と対応状況を分け、 再発防止と必要費用を示します。
買い手が立てる事業計画
譲渡企業の実績をそのまま横滑りさせない
店舗が変われば来店動線が変わり、 運営会社が変われば費用構造が変わります。 買い手は、 既存顧客の移行、 新規集客、 客単価、 受注能力、 縫製能力、 補正費用を別々に置きます。 最良の想定だけでなく、 移行が遅れる場合の資金繰りも作ります。
ランドビジネスの公式資料は、 自社保有のイルチェントロ恵比寿で始動したと説明しています。 これは公開事実です。 しかし、 賃料条件や相乗効果の金額は公表されていません。 本記事で架空のコスト削減額を置いてはいけません。
買収後投資を取得価格と同時に見る
新店舗の内装、 採寸設備、 在庫、 システム、 広告、 採用、 研修、 二重運営には資金が必要です。 事業価格が予算内でも、 開店までの支出と売上立上がりを含めると資金不足になることがあります。 月次資金繰りを用意します。
撤退基準ではなく修正基準を決める
受注が計画未達なら、 広告を増やす前に、 来店、 見積、 注文、 納品、 再来のどこで落ちているかを調べます。 納期が長いなら、 工場能力、 仕様確定、 検品、 再作成を分解します。 KPIは責任追及ではなく修正の入口です。
最終契約とクロージングで決めること
対象と除外を別紙で固定する
対象資産には、 在庫、 什器、 知財、 データ、 ドメイン、 電話、 マニュアル等を記載します。 対象契約には、 仕入、 縫製、 賃貸、 物流、 システム等を記載します。 引受債務には、 受注残、 前受金、 修理、 返金などを記載します。
除外項目も同じ重要度で書きます。 メーカーズシャツ鎌倉 事業譲渡は対象事業が公表されていますが、 契約別紙は公開されていません。 同種案件で「当然含む」と考えず、 名称、 数量、 基準日を特定します。
表明保証は資料と対応させる
譲渡企業は、 権利の帰属、 契約、 税務、 労務、 知財、 個人情報、 紛争等について一定の説明をします。 表明保証を長くするだけでなく、 どの資料で確認し、 例外を開示したかを記録します。 買い手も資金、 許認可、 運営能力について約束を負うことがあります。
クロージング条件を実行可能にする
主要契約の同意、 従業員との合意、 資産引渡し、 代金支払、 システム権限、 店舗工事、 顧客告知を並べます。 条件が満たせない場合の延期、 解除、 対象除外も決めます。
実行日は、 署名、 押印、 データ、 鍵、 在庫、 権限、 代金を順に確認します。 チェックリストには担当者、 予定時刻、 証跡、 未了時の判断者を置きます。 契約書があっても、 アカウントが開けず注文を受けられなければ事業承継は止まります。
引継ぎ支援の範囲を具体化する
譲渡企業の協力を「合理的な範囲」とだけ書くと、 後で期待がずれます。 期間、 曜日、 場所、 担当者、 研修、 顧客紹介、 仕入先訪問、 問い合わせ対応、 費用を決めます。 経営者の引継ぎ期間は譲渡後の引継ぎ期間をどう設計するかで整理できます。
譲受後12か月の移行計画
事業譲渡は、 代金を払った日に完成するのではありません。 顧客の注文が予定どおり届き、 従業員が迷わず働き、 仕入先へ正しく支払える状態になって初めて承継が機能します。 メーカーズシャツ鎌倉 事業譲渡の実際のPMI計画は非公表なので、 以下は同種事業向けの一般モデルです。
| 時期 | 主な作業 | 目的 |
|---|---|---|
| 1日目 | 責任者、 緊急連絡網、 権限、 顧客窓口を正式に切り替える。 | 注文停止を避け、 問い合わせ先の迷子を出さない。 |
| 第1週 | 受注残、 前受金、 納期、 補正案件を日次で照合する。 | 数字より先に顧客約束の履行を安定させる。 |
| 第2週 | 工場、 仕入先、 配送先と初回発注・検品を共同実施する。 | 契約があるだけでなく実際に回ることを確認する。 |
| 第3週 | 予約、 顧客、 決済、 会計の権限とバックアップを監査する。 | 旧会社アカウントへの依存を段階的に解消する。 |
| 第1か月 | 従業員面談を行い、 役割、 評価、 教育、 負荷を調整する。 | 譲渡企業への遠慮で現場の不安を放置しない。 |
| 第2か月 | 注文別粗利と納期を確認し、 価格や工程を修正する。 | 譲受前の平均値を新体制へ無条件に当てはめない。 |
| 第3か月 | 再来率、 補正率、 苦情、 離職、 在庫をレビューする。 | シナジーより承継品質を先に検証する。 |
| 第4か月 | 新商品や販路連携を小規模に試す。 | 既存顧客へのサービスを壊さず仮説を検証する。 |
| 第5か月 | 不要な二重システムと暫定手順を整理する。 | 移行のための例外を恒久運用にしない。 |
| 第6か月 | 当初計画と実績を比較し、 投資と人員を見直す。 | 取得時の期待を守るため、 悪い数字も早く共有する。 |
| 第9か月 | 顧客調査と従業員調査を実施する。 | 財務だけでは分からない信頼の変化を測る。 |
| 第12か月 | 一年の成果、 未達、 次年度計画を文書化する。 | 譲受を完了行為ではなく改善の起点として扱う。 |
最初の指標は売上より履行品質
移行直後は、 受注件数だけを追うと無理な販売を招きます。 納期遵守、 再作成、 補正、 問い合わせ応答、 返金、 従業員負荷を先に見ます。 顧客約束を守れる範囲で販促を広げます。
旧体制を否定せず、 例外を放置しない
譲受人が新しいルールを急に導入すると、 現場の暗黙知が失われることがあります。 一方、 すべてを旧来どおりにすると、 名義、 権限、 会計が二重になります。 何を暫定的に残し、 いつ見直すかを明示します。
顧客の声を事実として測る
ブランドへの信頼は、 経営会議の印象では分かりません。 予約離脱、 来店、 再注文、 紹介、 問い合わせ、 レビューを見ます。 否定的な声は削除対象ではなく、 承継の欠落を見つけるデータです。
個人情報を扱う際の基本線
個人情報保護委員会の個人情報保護法ガイドライン通則編は、 事業承継に伴い取得した個人情報について、 承継前の利用目的の達成に必要な範囲を超えて扱わない考え方を示しています。 適用判断と具体的対応は、 データ内容、 利用目的、 契約を確認します。
メーカーズシャツ鎌倉 事業譲渡で、 どの顧客情報がどの手続により移ったかは公表されていません。 したがって、 本件で本人同意が必要だった、 不要だったと個別判断を断定しません。 一般論として、 利用目的、 告知、 委託先、 アクセス権、 安全管理を確認します。
データの棚卸しは項目名だけで終えない
顧客台帳が一つに見えても、 POS、 予約、 メール、 紙カード、 採寸表、 修理票、 会計、 バックアップに複製されています。 データの所有者、 保存先、 管理者、 利用目的、 削除方法を地図にします。
移行テストでは誤りを意図的に探す
代表顧客を匿名化し、 注文履歴、 採寸、 連絡先、 修理が正しく表示されるかを確認します。 文字化け、 単位、 旧コード、 重複、 退会者、 配信停止も試します。 移行件数だけでなく、 業務で使える正確性を検証します。
ブランド・商標・表示を守る
特許庁は、 商標権の移転登録手続を案内しています。 事業譲渡契約に商標を含めても、 登録上必要な手続を忘れてはいけません。 商標の指定商品・役務、 共有、 質権、 ライセンスも確認します。
ただし、 メーカーズシャツ鎌倉 事業譲渡における商標移転の具体的な登録内容は、 今回確認した資料では分かりません。 TEXTEQ名称の使用が確認できることと、 権利構造の全容が分かることは別です。
表示変更の在庫を把握する
看板だけでなく、 タグ、 伝票、 袋、 名刺、 メール署名、 利用規約、 領収書、 保証書、 SNS、 地図サービスに旧名称が残ります。 切替日、 使い切り、 廃棄、 併記を決めます。
顧客が誤認しない説明を優先する
「同じブランドだから同じ会社」と誤解される表現や、 「運営会社が変わったから過去責任はない」と受け取られる表現を避けます。 法的責任の分担を正確にしつつ、 顧客が取るべき行動を簡潔に示します。
鎌倉・湘南の店舗、 工房、 ブランド企業への応用
地域ブランドは地名だけでは続かない
鎌倉の店や工房は、 場所、 歴史、 商品、 作り手、 常連客の関係で価値を作っています。 名称を引き継いでも、 材料、 接客、 納期、 修理が変われば顧客体験は変わります。 譲渡企業は「変えてよいもの」と「守ってほしいもの」を業務レベルで書きます。
メーカーズシャツ鎌倉 事業譲渡は、 ブランド事業を別会社が受け、 拠点を変えて展開した公開事例です。 鎌倉の中小企業が同じ方法を採るべきという意味ではありません。 株式譲渡、 一部事業譲渡、 従業員承継、 ライセンス等を比較します。
観光需要と地域常連を分けて見る
観光客向け売上は季節、 天候、 交通、 イベントに動きます。 常連客向け売上は再来周期、 担当者、 修理、 予約に動きます。 月次売上を一つにせず、 顧客層と商品で分けます。
地域店舗の賃貸借は鎌倉の店舗M&Aで賃貸借契約を確認する理由を参考にしてください。 貸主承諾、 用途、 看板、 原状回復が、 事業譲渡の日程を左右します。
職人と後継者の役割を分ける
経営後継者が製作技能を持たなくても、 技能者が残り、 手順と品質管理を整えれば承継できる場合があります。 逆に、 経営者自身が唯一の職人なら、 一定期間の技術移転が必要です。 買い手候補の資金だけでなく、 現場を学ぶ姿勢を見ます。
売却しない選択も比較する
共同運営、 業務提携、 外部経営者採用、 製造委託、 ライセンス、 親族承継などがあります。 M&Aは目的ではなく、 事業、 雇用、 顧客を続ける選択肢です。 相談初期に希望条件を決めすぎず、 複数案の資金と時間を比較します。
事業形態別に変わる15の承継判断
同じブランド事業でも、 経営者の役割、 店舗数、 製造方法、 顧客接点、 前受金、 修理、 賃貸借により、 適切な譲渡範囲は変わります。 以下は、 公開資料からメーカーズシャツ鎌倉 事業譲渡の非公表条件を推測するものではありません。 鎌倉・湘南の事業者が自社の構造を点検するための一般的な判断例です。
1. 経営者が唯一の採寸担当である場合
判断課題代表者だけが体型を見て補正量を決め、 判断理由が記録されていない事業では、 売上台帳より技能移転の難度が価値を左右します。 予約を受けても、 同じ品質で仕様を確定できなければ、 受注能力は代表者の時間から増えません。
対応設計過去注文を題材に、 採寸、 体型観察、 補正、 工場指示、 仮縫い、 納品確認を録画と文書で残します。 後継担当が同じ顧客を別々に評価し、 差分と理由を照合します。 教育時間、 合格基準、 代表者の協力期間を計画へ入れます。
確かめる証拠確認資料は、 担当者別受注、 再作成、 補正履歴、 予約枠、 研修記録です。 代表者の在籍を無期限の前提にせず、 三か月、 六か月、 一年の時点で誰が判断できるかを評価します。
2. 複数店舗で同じブランドを扱う場合
判断課題店舗別の売上が見えても、 顧客がどの店舗へ帰属するか、 在庫を共有しているか、 スタッフが応援勤務しているかで分離可能性が変わります。 一店舗だけ譲ると、 共通機能の費用が新たに発生します。
対応設計店舗別損益、 顧客重複、 在庫移動、 スタッフ勤務、 電話、 予約、 販促、 賃貸借を図にします。 譲渡対象店が単独で営業するために必要な本部機能を洗い出し、 移行サービスの期間と費用を定めます。
確かめる証拠店舗コードだけでなく、 注文を受けた場所、 採寸した場所、 納品場所、 修理受付を確認します。 名目上の店舗売上と、 実際に顧客体験を支えた拠点が一致するかを検証します。
3. ECと実店舗を一体で運営する場合
判断課題ECが集客し、 実店舗で採寸し、 後日配送する形では、 オンラインと店舗を別々に譲ると注文が途中で切れます。 広告アカウント、 商品ページ、 予約、 決済、 顧客DBの名義も一致しないことがあります。
対応設計顧客が広告を見てから再注文するまでの接点を時系列で並べます。 ドメイン、 解析、 商品画像、 撮影データ、 レビュー、 決済、 配送、 返品を対象資産と対象契約へ割り付け、 切替試験を行います。
確かめる証拠セッション数だけでなく、 媒体別予約、 来店、 注文、 返品、 再来を確認します。 EC売上が少なくても、 店舗来店の入口なら、 単純な売上比率以上に重要です。
4. 卸売と直販を併営する場合
判断課題直販ブランドを譲ると、 卸先との地域、 価格、 商品が競合する場合があります。 卸契約に販売地域、 最低価格、 専売、 競合制限があると、 新しい買い手の販路計画へ影響します。
対応設計顧客を一般消費者、 百貨店、 専門店、 法人制服等に分け、 商品、 価格、 粗利、 契約を整理します。 買い手の既存販路と競合する先は、 事前同意、 商品区分、 情報遮断を検討します。
確かめる証拠卸売先別契約、 リベート、 返品、 販売奨励、 在庫買取、 展示会予定を確認します。 売上が計上された後に返品される商慣行があれば、 正常利益を修正します。
5. 外部工場へ製造を委託する場合
判断課題自社設備を持たないブランドでは、 工場との関係が製造能力です。 契約書が短くても、 長年の発注量、 支払、 技術指示、 緊急対応によって優先枠が保たれていることがあります。
対応設計工場別の品番、 年間数量、 繁忙期能力、 不良率、 最低ロット、 支払、 型紙所有、 再委託を確認します。 主要工場へ買い手を紹介し、 初回発注、 サンプル、 検品をクロージング前後で試します。
確かめる証拠発注書、 納期回答、 検品表、 クレーム、 支払実績を照合します。 口頭関係だけなら、 事業譲渡に伴う継続意思と新条件を文書化します。
6. 第三者ブランドをライセンス利用する場合
判断課題自社が販売していても、 名称、 柄、 キャラクター、 写真の権利を第三者から借りている場合があります。 事業譲渡を理由にライセンスが終了すれば、 主要商品を販売できません。
対応設計許諾対象、 地域、 期間、 媒体、 品質監査、 ロイヤルティー、 再許諾、 譲渡、 支配変更を確認します。 権利者の同意をクロージング条件にするか、 代替商品を用意します。
確かめる証拠契約原本、 更新メール、 売上報告、 監修記録、 ロイヤルティー計算を確認します。 商品写真にモデルや撮影者の権利がある場合も利用範囲を確かめます。
7. 賃借店舗を移転して承継する場合
判断課題同じ店舗を引き継がず移転するなら、 貸主同意の問題は減る一方、 来店動線、 内装、 什器、 地図情報、 旧店の原状回復が増えます。 閉店と開店の間に受注窓口が空く可能性もあります。
対応設計旧店舗終了、 在庫搬出、 システム停止、 新店舗工事、 検査、 電話転送、 顧客告知を一枚の日程にします。 仮店舗、 オンライン相談、 修理受付だけを先行する案も比較します。
確かめる証拠賃貸借、 工事見積、 消防等の確認、 什器寸法、 移転業者、 地図サービス、 予約画面を確認します。 開店日を広告で約束する前に、 工事とシステムの余裕を見ます。
8. 前受金が多い受注生産の場合
判断課題注文時に代金を受け取り、 数週間後に納品する事業では、 基準日に現金と履行義務が別会社へ分かれます。 譲渡企業が現金を保持し、 買い手が製造費を負担すると、 見かけの価格と経済負担がずれます。
対応設計注文ごとに受取額、 未履行工程、 見込原価、 納期、 キャンセル条件を計算します。 前受金を対価調整するか、 譲渡企業が買い手へ引き渡すか、 旧注文を譲渡企業が完了するかを決めます。
確かめる証拠銀行入金、 POS、 注文書、 工場発注、 仕掛品を照合します。 商品券、 ポイント、 預り修理品も未消化義務として別表へ載せます。
9. 修理受付がブランド信頼を支える場合
判断課題新品販売の利益だけを見ると、 修理部門は小さく見えます。 しかし、 修理があるから高額商品を安心して買える場合、 アフターケアは販売価値の一部です。
対応設計修理件数、 内容、 受付経路、 工場、 費用、 期間、 再来注文へのつながりを測ります。 過去商品の受付条件を顧客向けに明示し、 必要部材と技術を確保します。
確かめる証拠修理票、 顧客連絡、 部材在庫、 再製作、 保証規程、 口コミを確認します。 売上が立たない無料補正も、 承継後の必要人員へ反映します。
10. 季節性と繁忙期が大きい場合
判断課題入学、 就職、 婚礼、 衣替え等で注文が集中する事業は、 平均月の数字だけでは能力を判断できません。 譲渡直後が繁忙期なら、 教育とシステム切替が顧客納期へ直結します。
対応設計三年分の週次受注、 納期、 不良、 残業、 外注能力を重ねます。 クロージング日を調整し、 繁忙期前に並行運用するか、 閑散期に切り替えるかを検討します。
確かめる証拠予約枠、 工場カレンダー、 スタッフ勤務、 広告計画、 行事日程を確認します。 平常月の標準リードタイムを繁忙期へそのまま使いません。
11. 家族従業員と会社資産が混在する場合
判断課題中小事業では、 家族が無償で手伝い、 個人所有の不動産や車両を会社が使い、 私物端末に顧客連絡先があることがあります。 帳簿だけでは運営に必要な資源が見えません。
対応設計誰が何を所有し、 誰がどの時間働き、 事業が対価を払っているかを整理します。 譲渡後も必要なら、 雇用、 賃貸、 売買、 データ移行を正式な関係へ変えます。
確かめる証拠固定資産台帳、 登記、 保険、 通信費、 勤務実態、 端末、 クラウド権限を確認します。 家族の善意を買い手の事業計画へ無期限で入れません。
12. 譲渡企業が不動産を保有し続ける場合
判断課題店舗事業を譲って建物を譲渡企業が持つと、 事業譲渡後は譲渡企業と買い手が賃貸人・賃借人になります。 価格だけでなく、 賃料、 修繕、 更新、 保証金、 退去が長期関係を左右します。
対応設計近隣賃料、 設備更新、 固定資産税、 保険、 修繕責任を確認し、 事業計画が耐えられる賃料を設定します。 譲渡企業の引退資金と買い手の収益を同時に検討します。
確かめる証拠登記、 境界、 用途、 建物状態、 修繕履歴、 賃貸借案を確認します。 事業価値を高く見せるため賃料を不自然に下げず、 継続可能な条件を使います。
13. ブランドと製造会社を別々に譲る場合
判断課題販売ブランドと製造会社が別法人の場合、 一方だけを取得しても商品供給や顧客接点が不足します。 両社の株主、 契約、 利益配分、 知財が複雑なら、 分離に時間がかかります。
対応設計ブランド、 受注、 製造、 在庫、 従業員、 知財、 利益がどの法人にあるかを関係図にします。 一体取得、 段階取得、 長期供給契約、 ライセンスを比較します。
確かめる証拠法人別決算、 関連当事者取引、 原価計算、 銀行借入、 保証、 株主、 契約を確認します。 内部価格を市場条件へ直したときの利益も試算します。
14. 買い手が異業種である場合
判断課題異業種の買い手は、 新しい資金、 立地、 顧客、 経営管理を提供できる一方、 商品の作り方と顧客期待を学ぶ時間が必要です。 業界用語を理解していないこと自体より、 学習計画がないことがリスクです。
対応設計取得前に店舗同席、 工場訪問、 注文サンプル、 苦情対応を経験し、 必要人材と外部専門家を決めます。 シナジー施策は、 既存事業が安定した後、 小さな実験から始めます。
確かめる証拠買い手の責任者、 投資予算、 採用計画、 意思決定権限、 月次KPIを確認します。 『当社の顧客へ売れる』という言葉を、 対象顧客数と提案経路へ落とします。
15. 譲渡企業ブランドと買い手ブランドを併記する場合
判断課題旧名称を残すと顧客は安心しやすい一方、 運営責任が分かりにくくなります。 新名称へ急に変えると、 検索、 紹介、 修理受付が途切れる可能性があります。
対応設計併記期間、 表示場所、 商標許諾、 責任会社、 終了条件を決めます。 検索広告、 地図、 SNS、 領収書、 保証書で同じ説明を使い、 段階的に新名称へ移行します。
確かめる証拠検索語、 電話問い合わせ、 誤配送、 旧店来訪を測ります。 併記を延長するか終了するかを、 印象ではなく顧客行動から判断します。
譲渡企業と買い手が共有する監査資料20点
資料が多ければ良いのではなく、 対象事業の境界、 現在の義務、 移行後の運営を同じ数字で話せることが重要です。 次の資料は、 事業規模に応じて統合できます。 原本、 更新日、 作成責任者を明確にし、 数値が財務資料と一致するかを確認します。
| 資料 | 最低限記載する内容 |
|---|---|
| 事業範囲図 | 商品、 顧客、 店舗、 EC、 卸、 製造、 修理を一枚にし、 譲渡対象と残存事業を色分けする。 |
| 月次損益 | 最低36か月を店舗・商品別に並べ、 季節性、 休業、 価格改定を注記する。 |
| 注文台帳 | 受注日、 入金、 仕様、 工程、 納期、 担当、 補正を顧客単位で追えるようにする。 |
| 在庫台帳 | 品番、 数量、 原価、 入荷日、 状態、 所有、 委託、 引当注文を記録する。 |
| 顧客データ地図 | 保存場所、 項目、 利用目的、 権限、 委託先、 バックアップ、 削除を示す。 |
| 契約一覧 | 相手方、 内容、 期間、 更新、 解約、 譲渡制限、 同意、 保証を一行で把握する。 |
| 知財一覧 | 商標、 著作物、 ドメイン、 SNS、 型紙、 ノウハウ、 第三者許諾を整理する。 |
| 人員技能表 | 担当業務、 勤務、 技能、 顧客関係、 代替者、 教育期間、 雇用条件を記載する。 |
| 仕入先能力表 | 品目、 単価、 最低ロット、 納期、 繁忙期能力、 不良、 支払、 代替先を並べる。 |
| 品質記録 | 検品、 補正、 再作成、 苦情、 返金を原因と費用まで記録する。 |
| 店舗資料 | 賃貸借、 保証金、 用途、 内装、 什器、 看板、 消防、 原状回復をまとめる。 |
| システム一覧 | 契約名義、 管理者、 費用、 データ出力、 連携、 解約、 移行テストを整理する。 |
| 受注残表 | 基準日時点の前受金、 未履行工程、 見込原価、 責任会社を明確にする。 |
| 修理義務表 | 過去商品の受付条件、 部材、 費用、 期限、 工場、 顧客窓口を整理する。 |
| 移行予算 | 取得対価とは別に、 移転、 告知、 システム、 教育、 在庫、 運転資金を見積もる。 |
| クロージング表 | 条件、 担当、 期限、 証跡、 未了時対応を記し、 当日の順番を固定する。 |
| 初日運営表 | 鍵、 電話、 予約、 決済、 出荷、 問い合わせ、 緊急連絡を開店前に確認する。 |
| KPI定義書 | 受注、 粗利、 納期、 補正、 再来、 苦情、 離職の計算方法と責任者を定める。 |
| 開示例外表 | 表明保証の例外、 既知問題、 対応、 費用、 期限を一か所に集約する。 |
| 出典・版管理 | 資料作成日、 対象期間、 作成者、 更新履歴を付け、 古い数字の混在を防ぐ。 |
資料の完成度より差分の説明を重視する
中小企業では、 最初から全資料が整っていないことは珍しくありません。 ない資料を隠すのではなく、 代替証拠、 作成予定、 担当者を示します。 注文台帳と会計売上が違うなら、 税込・税抜、 キャンセル、 前受金、 計上時点を説明します。
買い手は、 資料の見た目だけで管理水準を決めません。 現物棚卸、 顧客サンプル、 工場訪問、 従業員面談を行い、 数字と運用が一致するかを確かめます。 譲渡企業も、 質問の目的を理解し、 回答履歴を残します。
個人情報を含む資料は段階開示する
初期検討では、 顧客名や採寸値を隠し、 件数、 地域、 再来率、 客単価等を集計して提示できます。 買い手候補と秘密保持を締結しても、 必要性がない個人データを大量に渡すことは避けます。
契約が進み、 個別情報の確認が必要になったら、 閲覧者、 目的、 保存、 返却、 削除を決めます。 データルームからのダウンロードを制限し、 質問への回答も匿名化できるか検討します。
最新版を一つに絞る
担当者ごとに違う在庫表、 顧客表、 契約表を持つと、 価格調整とクロージングで混乱します。 正式版を指定し、 更新者と締切を決めます。 変更履歴を残し、 古いファイルを削除せず参照専用にします。
交渉が止まりやすい場面と解きほぐし方
対象事業の境界で認識が合わない
譲渡企業は「ブランド事業一式」を想定し、 買い手は「在庫と顧客だけ」を想定するなど、 同じ言葉でも範囲が異なります。 顧客体験の工程図を作り、 各工程に必要な資産、 契約、 人、 データを付けると、 抜けと重複が見えます。
どうしても分離できない本部機能は、 一定期間の移行サービスとして譲渡企業が提供する方法があります。 期間、 品質、 費用、 終了条件を決め、 恒久依存にしません。
価格より前受金と運転資金でずれる
譲渡企業は過去利益から価格を考え、 買い手は取得後に必要な在庫、 広告、 賃料、 人件費を見ます。 受注生産では、 前受金と未履行原価をどう扱うかで実質負担が変わります。 企業価値とクロージング時の精算を分けて交渉します。
従業員説明の時期で対立する
譲渡企業は漏えいを心配し、 買い手は重要人材の意向を確認したいと考えます。 対象者を一度に広げず、 経営者、 責任者、 全従業員の順に情報範囲を決めます。 説明文、 質問回答、 個別面談、 同意期限を計画します。
ブランド利用期間が決まらない
譲渡企業は評判管理を重視し、 買い手は長い利用期間を望みます。 品質基準、 監査、 違反時の是正、 終了後の表示変更を契約へ入れます。 期間だけでなく、 どの商品、 地域、 媒体で使えるかを具体化します。
買い手の計画が抽象的である
「相乗効果を出す」「全国へ展開する」だけでは、 従業員も取引先も判断できません。 最初の十二か月の責任者、 予算、 採用、 店舗、 システム、 KPIを示します。 実現できない大型計画より、 既存顧客を守る小さな計画を優先します。
クロージング前30日から初日までの実行手順
30日前:対象一覧を凍結する準備を始める
在庫、 受注残、 契約、 データ、 什器、 知財、 従業員について、 最終版の基準日と更新責任者を決めます。 交渉開始時の一覧をそのまま使わず、 追加注文、 消費在庫、 新規契約、 退職、 修理受付を反映します。
譲渡企業は通常営業を続けるため、 数字は毎日動きます。 変動を禁止するのではなく、 通常範囲を定め、 一定額以上の発注、 値引き、 契約、 採用、 廃棄について買い手へ通知する手順を決めます。
買い手は、 一覧の更新を理由に全判断を先送りしません。 価格調整に影響する項目、 初日運営に影響する項目、 後日精算できる項目を分け、 優先度を付けます。
25日前:第三者同意と再契約の進捗を確認する
賃貸人、 縫製工場、 仕入先、 物流、 決済、 システム等について、 同意依頼、 回答、 追加条件、 契約書案を一覧にします。 口頭で了承を得た場合も、 担当者、 日付、 条件を記録します。
同意が得られない先は、 代替先、 暫定委託、 対象除外、 クロージング延期を比較します。 主要工場や決済が使えないまま実行すると、 顧客注文を受けても履行できません。
相手方へ伝える情報は統一します。 譲渡理由を推測で語らず、 運営会社、 開始日、 支払先、 担当者、 契約継続の希望を簡潔に説明します。
20日前:従業員の意向と初日配置を確定する
対象者ごとに、 雇用条件、 勤務地、 勤務開始日、 直属上司、 社会保険、 給与支払、 休暇、 持参物を説明します。 全体説明の後、 個別質問を受け、 回答期限と連絡窓口を設けます。
転籍を選ばない人がいても、 圧力をかけず、 業務への影響を再計算します。 採寸、 顧客、 工場、 修理等の重要役割について、 代替者、 採用、 譲渡企業協力を組み合わせます。
初日シフトは通常営業だけでなく、 問い合わせ増加、 システム障害、 配送遅延を見込みます。 意思決定者を現場へ配置し、 担当者が承認待ちで顧客を待たせないようにします。
15日前:データ移行の予行演習を行う
本番と同じ形式でデータを抽出し、 検証環境へ読み込みます。 件数、 文字、 単位、 日付、 顧客重複、 注文状態、 配信停止、 削除対象を確認し、 エラーの修正責任を決めます。
代表的な注文を、 予約から納品、 修理まで通して操作します。 画面に表示されるだけでなく、 メール、 帳票、 工場指示、 会計へ正しく連携するかを見ます。
個人情報を含むテストデータは、 必要最小限とし、 閲覧者を制限します。 検証後の削除、 ログ、 バックアップを確認し、 本番前に権限を付けすぎないようにします。
10日前:在庫と受注残を仮締めする
生地、 副資材、 仕掛品、 完成品、 サンプル、 預り品を数え、 帳簿との差を調べます。 最終棚卸までに差の原因を特定し、 廃棄、 返品、 評価減の候補を分けます。
受注残は、 顧客、 入金、 仕様確定、 工場、 工程、 納期、 担当、 責任会社を確認します。 納期が危ない案件は、 クロージングを待たず顧客へ連絡し、 代替案を提案します。
前受金と未履行原価の精算見込を更新します。 件数だけでなく、 補正可能性、 配送、 返金を含め、 買い手が必要とする運転資金を準備します。
7日前:顧客告知を最終承認する
ウェブ、 メール、 店頭、 電話、 SNS、 地図サービスの文章を並べ、 会社名、 日付、 住所、 電話、 対象注文、 アフターケアが一致するかを確認します。 難しい法律用語を避けます。
問い合わせ想定には、 注文、 納期、 修理、 採寸、 返金、 ポイント、 個人情報、 旧店舗、 営業時間を含めます。 回答できない質問は、 誰がいつ回答するかを決めます。
公表前に自動メールや予約画面が新情報を表示しないよう、 公開時刻と権限を確認します。 検索結果や地図の反映には時間がかかるため、 旧ページから新窓口へ案内します。
3日前:通常変更を制限し、 例外を記録する
システム設定、 商品コード、 価格、 仕入先、 権限の大きな変更を止めます。 営業上必要な例外は、 責任者、 理由、 影響範囲を記録し、 本番移行へ反映します。
鍵、 印章、 端末、 カード、 書類、 在庫の引渡し箱を準備し、 番号を付けます。 引渡し後に譲渡企業が保管すべき法定資料と、 買い手が業務で必要な写しを分けます。
緊急連絡網を試します。 店舗、 工場、 物流、 システム、 決済、 経営判断について、 営業時間外でも連絡できる担当を確認します。
前日:バックアップと残高を確定する
顧客、 注文、 在庫、 会計、 メールのバックアップを取得し、 復元方法を確認します。 保存場所、 暗号化、 管理者を記録し、 個人端末へ安易に複製しません。
銀行、 現金、 前受金、 売掛金、 買掛金、 在庫、 受注残の残高を締めます。 差異があれば、 未解決のまま隠さず、 仮精算、 後日精算、 対象除外を合意します。
初日の開店前確認表を読み合わせます。 電話、 予約、 決済、 プリンター、 メール、 配送ラベル、 工場発注、 顧客案内を順に試します。
実行日:法的移転と現場切替を同時に記録する
代金、 契約、 引渡証、 同意、 資産、 権限を予定順に確認します。 完了を口頭だけで宣言せず、 証跡を共有し、 未了項目を明示します。
店舗では、 最初の予約、 注文、 決済、 工場指示、 配送を責任者が確認します。 異常があれば、 顧客影響を止め、 旧手順へ一時的に戻すかを判断します。
譲渡企業と買い手は、 当日終了時に受注、 問い合わせ、 エラー、 在庫、 従業員の状況を共有します。 問題を成功発表の陰に隠さず、 翌日の担当と期限を決めます。
翌日以降:一件ごとの不具合を仕組みへ戻す
問い合わせやエラーを個別処理して終えず、 原因、 影響、 暫定対応、 恒久対応を記録します。 同じ種類が続く場合は、 手順、 データ、 教育を修正します。
初週は短い日次会議を行い、 受注、 納期、 顧客、 従業員、 システム、 資金を確認します。 報告項目を増やしすぎず、 意思決定が必要な事項を先に扱います。
買い手は、 新施策を急ぐ前に、 既存注文を守れているかを確認します。 承継品質が安定した後に、 販路、 商品、 店舗の成長仮説を試します。
公開後に重複コンテンツを生まない編集方針
本記事は実在当事者と一次資料を扱い、 既存サイトの想定事例とは目的を分けます。 既存記事の文章を言い換えて量産せず、 メーカーズシャツ鎌倉 事業譲渡に固有の対象事業、 店舗移行、 非公表範囲を冒頭に置きます。
一般論の章も、 ブランド、 採寸、 受注残、 アフターケアへ限定します。 飲食店、 建設業、 不動産管理の一般記事と同じ見出し、 同じチェックリストを使い回しません。 内部リンクは補足へ誘導し、 検索意図が同じ記事同士で競合しないようにします。
将来、 同じ取引を短く紹介するページを作る場合は、 本記事へ統合するか、 canonicalの必要性を検討します。 非公開資料を持たないのに同じ事実を別URLで繰り返すことは避けます。 更新履歴を残し、 一次資料のリンク切れを定期確認します。
よくある誤解と正しい読み替え
誤解1:有名ブランドなら高く売れる
知名度は価値要素ですが、 権利、 収益、 顧客継続、 運営人材が伴う必要があります。 メーカーズシャツ鎌倉 事業譲渡の価格は非公表であり、 本件をブランド価格の相場に使えません。
誤解2:事業譲渡なら負債をすべて置いていける
対象を選べる手法でも、 顧客対応、 前受金、 契約、 法的責任を無視できません。 どの義務を誰が負うかを契約で整理し、 第三者へ正確に説明します。
誤解3:データはUSBで渡せば終わる
利用目的、 安全管理、 権限、 形式、 正確性、 削除、 バックアップを確認します。 採寸値が読めても、 仕様コードの意味を理解できなければ業務へ使えません。
誤解4:顧客告知はクロージング後でよい
案件の秘密を守りながら、 顧客の注文に影響する時点までに告知します。 告知日、 店舗終了、 新店舗開始、 問い合わせの順番を計画します。
誤解5:譲渡企業が長く残れば安心
長さより、 何を誰へ移すかが重要です。 譲渡企業に問い合わせが集中し続けると、 新体制が育ちません。 段階的に権限と窓口を移します。
メーカーズシャツ鎌倉 事業譲渡のFAQ
Q1. 何が譲渡されたのですか。
公表資料で確認できる対象は、 メーカーズシャツ鎌倉が営んでいた紳士重衣料とトラウザーズのカスタムオーダー事業です。 個別の資産、 契約、 従業員、 顧客データの明細は公表されていません。
Q2. 買い手はどの会社ですか。
株式会社ランドビジネスです。 同社の決算説明資料は、 譲受後にTEXTEQオーダーサロンとして事業を始動したと説明しています。
Q3. 取引価格はいくらですか。
今回確認した一次資料では非公表です。 売上、 ブランド知名度、 後年の投資から価格を確定的に推測することはできません。
Q4. メーカーズシャツ鎌倉の会社全体が売却されたのですか。
公表されているのは特定のカスタムオーダー事業の譲渡です。 会社全体の株式取得や廃業と表現するのは正確ではありません。
Q5. 旧店舗はどうなりましたか。
メーカーズシャツ鎌倉の案内では、 TexTeq広尾店とランドマーク店での対象事業の取扱いを2021年3月末で終了し、 恵比寿の新店舗を2021年6月4日に開店するとしています。 賃貸借等の詳細は非公表です。
Q6. 過去の採寸データも移ったのですか。
データ移転の範囲と方法は公表資料だけでは確認できません。 一般には、 利用目的、 安全管理、 正確性、 アクセス権を確認しますが、 本件で実施された内容として断定しません。
Q7. 従業員は全員転籍しましたか。
人数、 対象者、 雇用条件は非公表です。 事業譲渡では雇用主変更に個別の手当てが必要となるため、 同種案件では早期に説明計画を作ります。
Q8. ブランド名は自動的に買い手へ移りますか。
自動とは限りません。 商標、 商号、 ロゴ、 ドメイン等について、 所有権移転、 使用許諾、 登録手続を確認します。 本件の権利明細は非公表です。
Q9. 事業譲渡と株式譲渡は何が違いますか。
株式譲渡は会社の株主を変える方法です。 事業譲渡は、 譲渡企業会社が持つ特定事業の資産、 契約、 権利等を契約で選び、 譲受人へ移す方法です。
Q10. 常連客は契約で承継できますか。
顧客の信頼そのものを契約で強制的に移すことはできません。 サービス品質、 担当、 アフターケア、 告知を整え、 顧客が継続を選べる状態を作ります。
Q11. 在庫は簿価で評価すればよいですか。
簿価だけでなく、 年齢、 状態、 流行、 用途、 所有権、 再販売可能性を確認します。 特定注文用の仕掛品は受注残と合わせて評価します。
Q12. アフターケア責任は誰が負いますか。
対象注文、 保証条件、 契約上の責任分担によります。 顧客向けには、 受付窓口、 費用、 期限を分かりやすく示す必要があります。 本件の詳細条件は公開されていません。
Q13. 鎌倉の小売店でも一部事業だけ譲れますか。
可能性はあります。 店舗、 EC、 卸、 製造等を分けられるか、 共通人員、 在庫、 賃貸借、 ブランドをどう扱うかを確認します。 分離費用が大きい場合は株式譲渡も比較します。
Q14. 売却準備は何から始めますか。
対象にしたい事業、 残したい事業、 守りたい雇用と顧客を整理し、 3期分の財務、 月次、 在庫、 契約、 人員、 知財、 受注残をそろえます。
Q15. 相談したら売却を決めなければなりませんか。
いいえ。 親族承継、 従業員承継、 提携、 事業譲渡、 株式譲渡を比較する段階から相談できます。 秘密保持の範囲と費用体系を先に確認してください。
公式資料・制度資料
メーカーズシャツ鎌倉 事業譲渡の取引事実は、 当事会社の一次資料を基礎にしています。 制度解説は行政機関の現行ページを参照しました。 個別契約、 税務、 個人情報の判断は専門家へ確認してください。
- メーカーズシャツ鎌倉「TexTeq広尾店より 店舗移転のお知らせ」
- ランドビジネス「2021年9月期 第2四半期決算説明資料」
- gBizINFO経由 ランドビジネス有価証券報告書
- 個人情報保護委員会「個人情報保護法ガイドライン通則編」
- 中小企業庁「中小M&Aガイドライン」
- 国税庁「資産の譲渡の具体例」
- 国税庁「営業の譲渡をした場合の対価の額」
- 特許庁「商標権の分割移転登録申請書」
まとめ―事業名ではなく顧客体験を承継する
メーカーズシャツ鎌倉 事業譲渡は、 カスタムオーダー事業をランドビジネスが譲り受け、 TEXTEQオーダーサロンとして展開した実在事例です。 旧取扱店の終了と恵比寿の新店舗、 アフターケアの案内は確認できます。 一方、 譲渡価額、 顧客データ、 従業員、 契約の詳細は非公表です。
同種案件で重要なのは、 商品、 ブランド、 データ、 人材、 仕入、 受注残、 修理を別々に取得するだけではなく、 注文からアフターケアまでを切れ目なくつなぐことです。 事業譲渡では、 取得対象と除外項目、 第三者同意、 雇用、 個人情報、 税務を契約と移行計画へ落とします。
鎌倉・湘南の店舗や工房は、 地域名だけで価値を作っているのではありません。 作り手、 常連客、 材料、 接客、 修理、 店の雰囲気が組み合わさっています。 何を守り、 何を変え、 誰が責任を持つかを、 買い手候補と具体的に話せる資料へ変えることが第一歩です。
相談前に確認できる10のセルフチェック
- 会社全体ではなく、 どの店舗、 商品、 顧客、 販路を承継対象にしたいかを一文で説明できるか。
- 対象事業の月次売上、 粗利、 人件費、 賃料、 本部費を、 会社全体の決算から分けられるか。
- 経営者がいなくても、 採寸、 仕入、 製造指示、 検品、 顧客対応を続けられる担当者がいるか。
- 受注残、 前受金、 商品券、 修理、 返金など、 実行日時点で残る顧客への義務を把握しているか。
- 商標、 ロゴ、 ドメイン、 写真、 型紙、 マニュアルについて、 所有者と利用条件を確認できるか。
- 顧客情報が紙、 店舗端末、 クラウド、 個人端末のどこにあり、 誰がアクセスできるか分かるか。
- 主要な生地、 縫製、 物流、 決済、 システムの契約に、 譲渡制限や再契約の必要がないか。
- 従業員へ伝える時期、 説明者、 雇用条件、 個別相談窓口について、 現実的な順番を考えているか。
- 取得対価とは別に必要となる移転、 在庫、 告知、 教育、 システム、 運転資金を見積もっているか。
- 価格以外に守りたい条件を、 顧客、 従業員、 ブランド、 店舗、 引継ぎ期間の順で整理しているか。
すべてに答えられなくても、 相談を始められます。 分からない項目を明らかにし、 誰から、 どの資料で、 いつまでに確かめるかを決めることが準備です。 完成した説明を持つことより、 事実と希望と未確認事項を混ぜないことが、 候補先との信頼を守ります。
セルフチェックを承継判定表へ変える
十項目を確認したら、 単なる丸印で終えず、 確認根拠、 資料の保管場所、 主担当、 買い手へ開示できる日、 未解決時の代替策を一行ずつ記録します。 たとえば受注残は、 注文番号、 納期、 前受金、 生地の確保状況、 採寸データ、 担当者、 修理保証まで結び付けます。 在庫表と会計残高が一致していても、 顧客へ約束した仕様や納期を再現できなければ、 承継準備が完了したとは判断できません。
判定は、 そのまま移せる項目、 相手方の同意や再契約が必要な項目、 実行日までに解消できず除外または移行支援が必要な項目の三段階に分けます。 責任者は週ごとに証跡を更新し、 譲渡企業、 買い手、 専門家が同じ版を確認します。 口頭で了承を得た取引先についても、 契約書、 承諾書、 電子メールなど、 後から確認できる形へ整えます。
メーカーズシャツ鎌倉 事業譲渡の公表資料から個別の判定表を復元することはできませんが、 同種のブランド事業では、 顧客体験を構成する要素を証拠と期限へ落とすことが重要です。 実行日の直前には、 対象資産があるかだけでなく、 翌日から注文を受け、 作り、 届け、 直せるかを場面ごとに読み合わせます。 不明点が残る場合は成功したと見なさず、 誰がいつ判断するかを残したままクロージング判定へ上げます。
店舗・工房・ブランド事業の承継対象を整理します
鎌倉M&A総合センターでは、 会社全体を譲るか、 一部事業を引き継ぐかを決める前から、 顧客、 従業員、 賃貸借、 在庫、 ブランド、 個人保証などの論点を整理できます。 相談時点で売却を決めている必要はありません。
譲渡企業向けの相談ページはこちら。 資料が未完成でも、 守りたい条件と希望時期から確認できます。